Giá cầm thường thấp hơn giá bán trên thị trường vì đây là khoản tiền được bảo đảm bằng tài sản, không phải giá cửa hàng mua lại tài sản để sử dụng hoặc bán theo điều kiện thông thường. Khi định giá, đơn vị cầm đồ phải dựa trên số tiền có thể thu hồi nếu khách hàng không chuộc tài sản, đồng thời tính đến thời gian thanh lý, biến động giá, tình trạng sản phẩm, chi phí kiểm tra và rủi ro khó bán.
Giá cầm khác giá bán thị trường như thế nào?
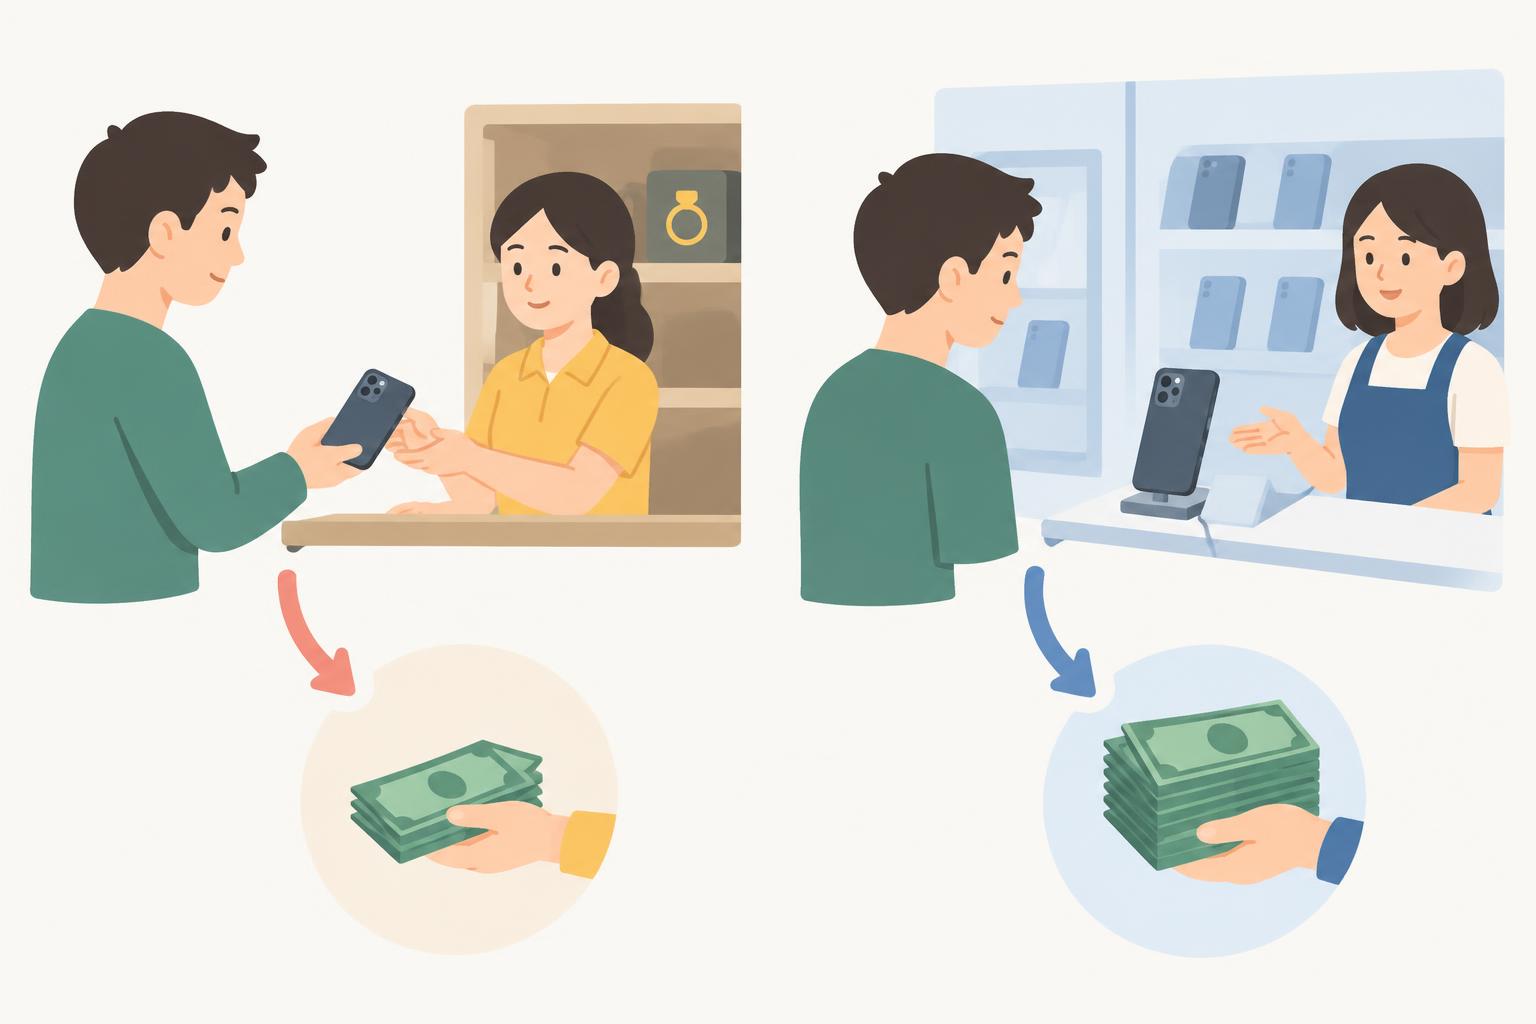
Giá bán thị trường thường là mức giá người bán kỳ vọng nhận được khi tìm đúng người mua, có thời gian quảng cáo, thương lượng và chờ giao dịch. Mức giá này còn phụ thuộc vào nơi bán, nhu cầu tại từng thời điểm, bảo hành, phụ kiện và uy tín của người bán.
Giá cầm lại là cơ sở để xác định hạn mức khoản vay trên tài sản bảo đảm. Người cầm vẫn có quyền chuộc lại tài sản theo thỏa thuận. Vì vậy, đơn vị nhận cầm không thể chỉ nhìn vào giá niêm yết của sản phẩm tương tự rồi giải ngân đúng bằng mức đó.
Trong thực tế cần phân biệt ba khái niệm:
- Giá niêm yết: mức người bán đăng trên cửa hàng, sàn thương mại điện tử hoặc nền tảng mua bán.
- Giá giao dịch thực tế: số tiền người mua và người bán cuối cùng chấp nhận sau thương lượng.
- Giá trị thanh lý: số tiền tài sản có khả năng bán được trong khoảng thời gian phù hợp, sau khi xem xét tình trạng, tính thanh khoản và các chi phí liên quan.
Giá cầm thường được xem xét từ giá trị thanh lý thay vì giá niêm yết. Đây là nguyên nhân cốt lõi tạo ra khoảng chênh lệch.
Vì sao đơn vị cầm đồ phải dựa vào giá trị thanh lý?
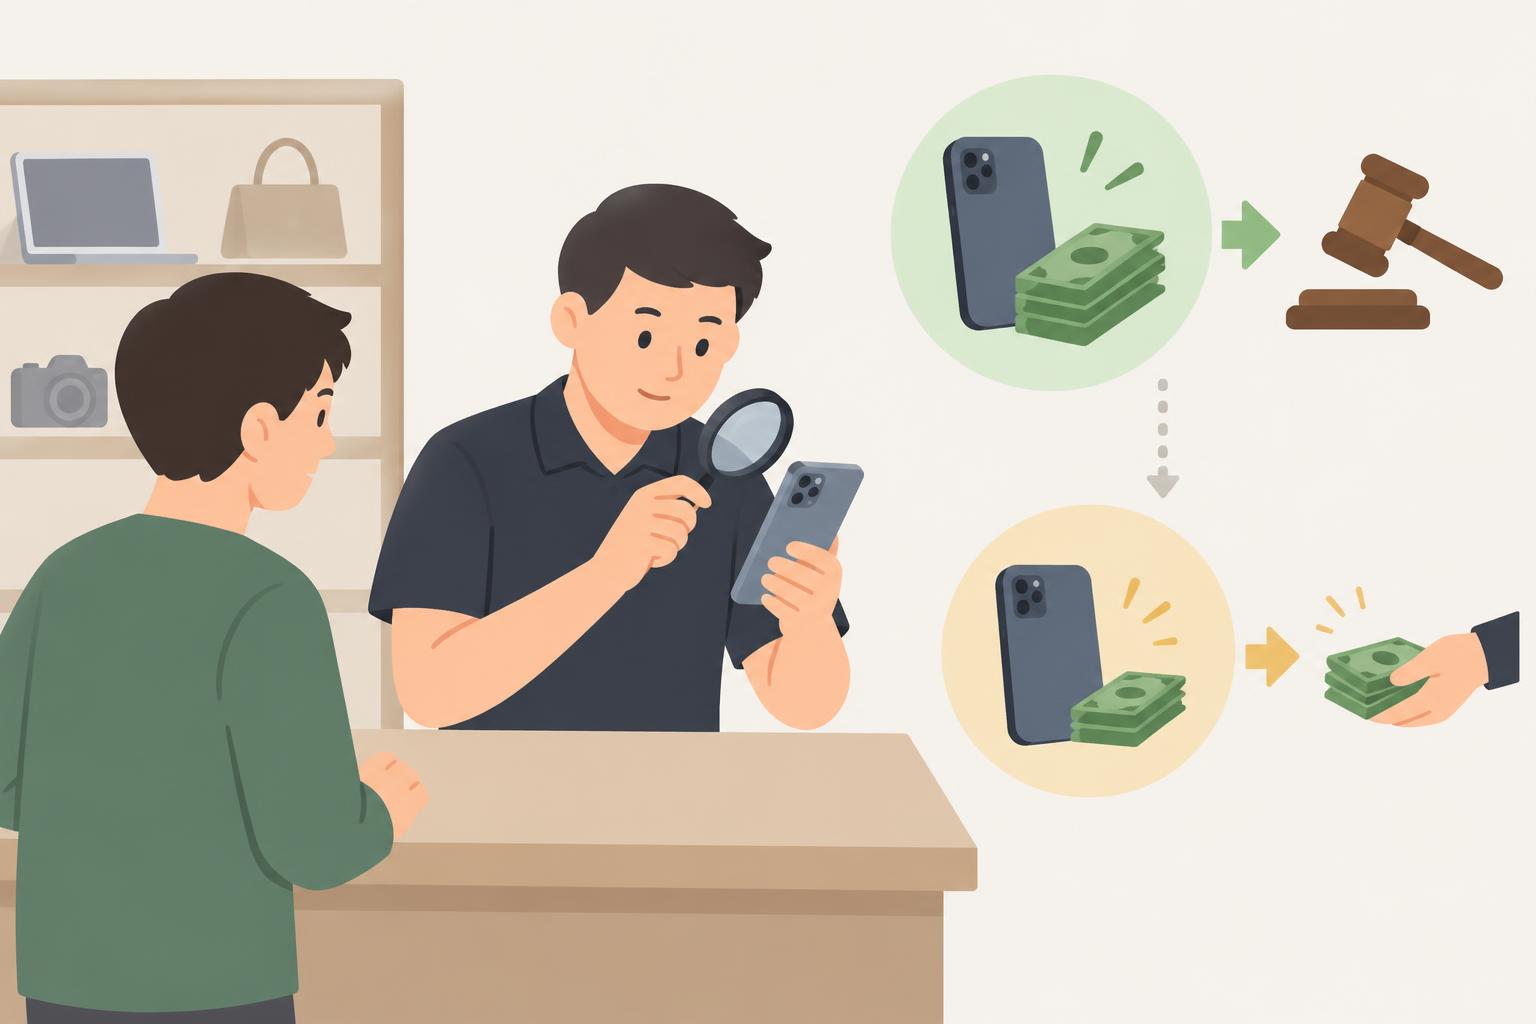
Trong giao dịch cầm đồ, mục tiêu chính là khách hàng hoàn trả khoản vay và nhận lại tài sản. Tuy nhiên, bên cho vay vẫn phải dự phòng trường hợp nghĩa vụ không được thực hiện theo thỏa thuận.
Nếu cần xử lý tài sản, đơn vị cầm đồ có thể không có nhiều thời gian chờ người mua trả mức giá cao nhất. Tài sản phải được bán trong điều kiện thực tế, nơi người mua thường yêu cầu giá thấp hơn để bù cho rủi ro hàng đã qua sử dụng, thiếu bảo hành hoặc khó kiểm chứng lịch sử.
Do đó, mức định giá cần tạo khoảng an toàn giữa số tiền giải ngân và khả năng thu hồi từ tài sản. Khoảng an toàn không cố định cho mọi sản phẩm mà thay đổi theo loại tài sản, chất lượng, nhu cầu thị trường và mức độ dễ bán.
Giá đăng bán có phản ánh đúng số tiền tài sản có thể bán được không?
Không phải lúc nào giá đăng bán cũng là giá giao dịch thành công. Người bán có thể đặt giá cao để chờ thương lượng, cộng thêm chi phí quảng cáo, bảo hành hoặc lợi nhuận mong muốn. Một tin đăng tồn tại lâu cũng không chứng minh rằng sản phẩm có thể bán ngay ở mức giá đó.
Khi tham khảo thị trường, người định giá cần so sánh các tài sản tương đồng về phiên bản, năm sản xuất, dung lượng, cấu hình, tình trạng, nguồn gốc, phụ kiện và chế độ bảo hành. So sánh một sản phẩm đã sử dụng với hàng mới nguyên hộp có thể làm giá trị bị đánh giá sai đáng kể.
Vì vậy, việc nhìn thấy một sản phẩm cùng tên đang được rao bán ở mức cao không đồng nghĩa tài sản mang đi cầm sẽ được định giá theo mức đó.
Những rủi ro nào làm giá cầm thấp hơn giá bán?
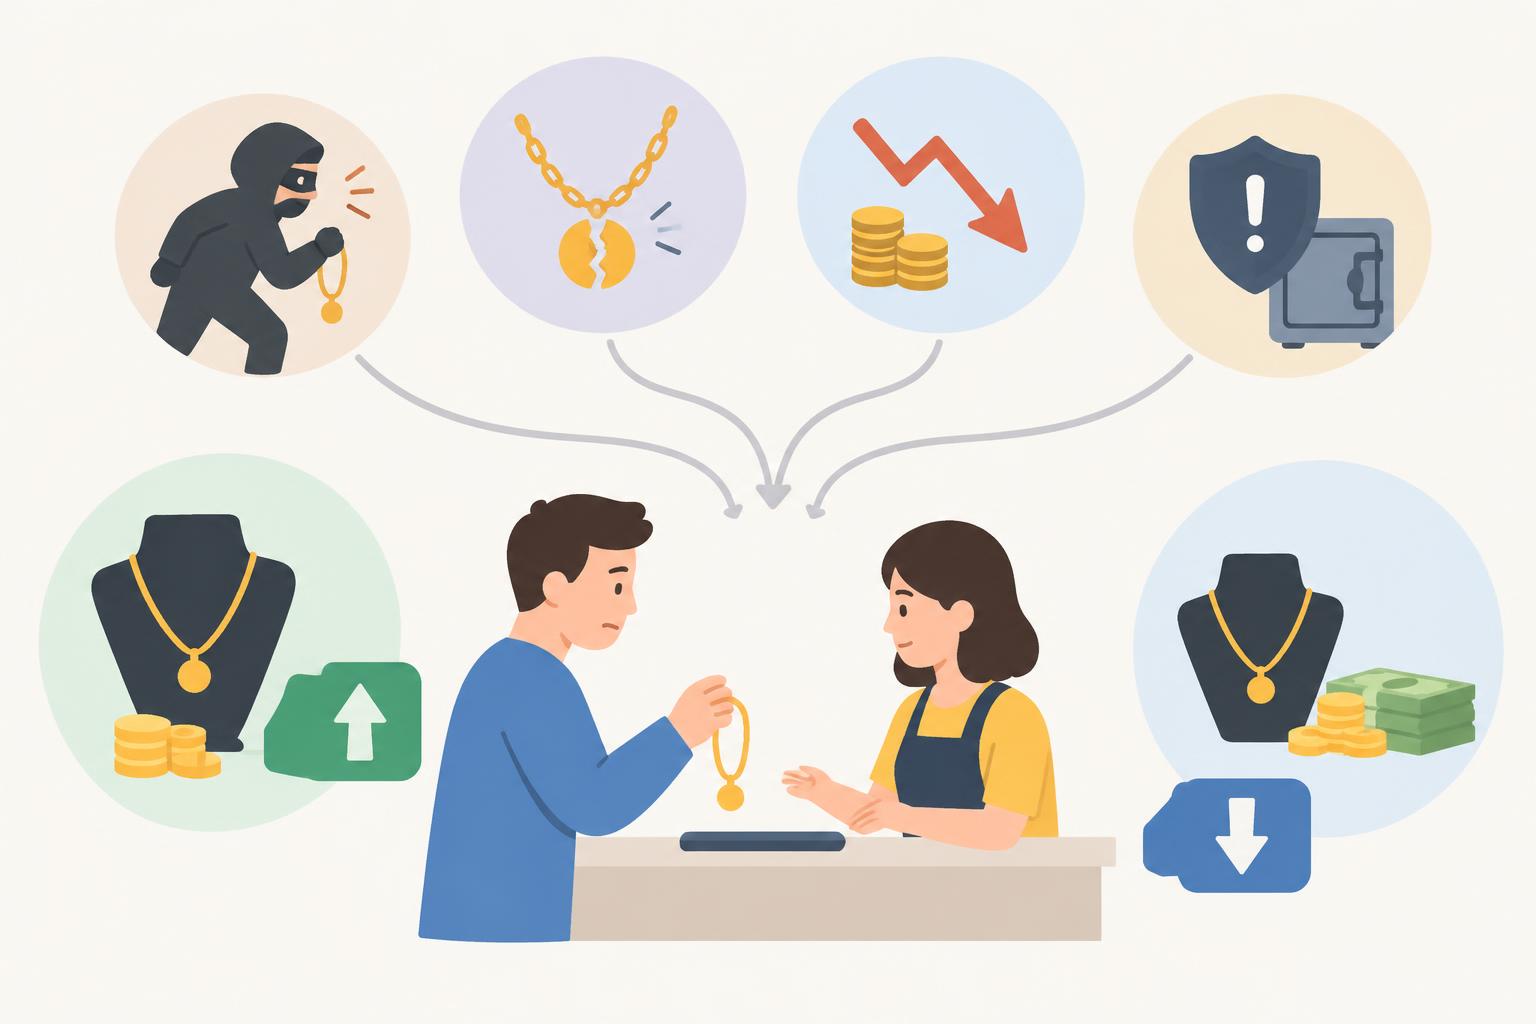
Tài sản có thể mất giá trong thời gian cầm
Điện thoại, máy tính, máy ảnh và nhiều thiết bị công nghệ thường giảm giá khi có mẫu mới, khi nhà sản xuất điều chỉnh giá hoặc khi nhu cầu thị trường thay đổi. Thời gian lưu giữ càng dài, giá bán lại có thể càng thấp.
Một số tài sản khác có giá biến động theo thị trường. Vì không thể chắc chắn mức giá tại thời điểm cần xử lý, đơn vị định giá phải tính đến khả năng giá giảm.
Tài sản đã qua sử dụng khó bán như hàng mới
Hình thức bên ngoài chỉ phản ánh một phần chất lượng. Thiết bị có thể gặp lỗi pin, màn hình, bo mạch, camera, cổng kết nối hoặc từng bị sửa chữa nhưng chưa biểu hiện rõ khi kiểm tra nhanh. Đồng hồ, trang sức và hàng hiệu cũng cần xác minh vật liệu, độ nguyên bản và lịch sử can thiệp.
Người mua hàng cũ thường trả giá thấp hơn để dự phòng chi phí sửa chữa và rủi ro phát sinh sau giao dịch. Điều này trực tiếp làm giảm giá trị thanh lý.
Tính thanh khoản của mỗi loại tài sản khác nhau
Tài sản phổ biến, dễ kiểm tra và có nhiều người mua thường thuận lợi hơn khi định giá. Ngược lại, sản phẩm quá chuyên dụng, phiên bản ít người dùng, kích thước đặc thù hoặc thương hiệu ít giao dịch có thể cần nhiều thời gian mới tìm được người mua phù hợp.
Một món đồ có giá bán mới cao chưa chắc có tính thanh khoản tốt. Giá trị sử dụng và khả năng chuyển đổi nhanh thành tiền là hai vấn đề khác nhau.
Nguồn gốc và quyền sở hữu cần được kiểm tra
Giấy tờ mua bán, hóa đơn, số sê-ri, tài khoản thiết bị và thông tin nhận dạng giúp xác minh tài sản rõ ràng hơn. Thiếu thông tin không tự động có nghĩa tài sản không hợp lệ, nhưng có thể làm quá trình thẩm định khó hơn hoặc khiến đơn vị nhận cầm không đủ cơ sở tiếp nhận.
Với thiết bị điện tử, tình trạng khóa tài khoản, quản lý từ xa hoặc hạn chế sử dụng có thể làm tài sản gần như không thể bán lại. Với tài sản có giấy tờ chuyên biệt, việc đối chiếu thông tin càng quan trọng.
Việc bảo quản và xử lý tài sản phát sinh chi phí
Tài sản nhận cầm cần được kiểm kê, niêm phong, lưu giữ và bảo quản phù hợp. Khi cần xử lý, có thể phát sinh công việc kiểm tra lại, vệ sinh, sửa chữa, đăng bán, vận chuyển hoặc bảo hành cho người mua tùy từng trường hợp.
Các yếu tố này không nhất thiết được tách thành một khoản cụ thể trong định giá, nhưng đều ảnh hưởng đến khả năng thu hồi thực tế của tài sản.
Tình trạng thực tế ảnh hưởng đến giá cầm ra sao?
Hai tài sản cùng model có thể được đánh giá khác nhau vì mức độ hao mòn và khả năng sử dụng không giống nhau. Người định giá thường quan tâm đến các nhóm yếu tố sau:
- Ngoại hình: trầy xước, móp, nứt, biến dạng, oxy hóa hoặc dấu hiệu vào nước.
- Chức năng: khả năng vận hành ổn định của các bộ phận chính và tính năng liên quan.
- Độ nguyên bản: linh kiện đã thay, sản phẩm từng sửa chữa hoặc có dấu hiệu tháo mở.
- Thông số: phiên bản, cấu hình, dung lượng, vật liệu, kích thước và năm sản xuất.
- Phụ kiện: hộp, sạc, dây đeo, mắt xích, giấy chứng nhận hoặc phụ kiện chuyên dụng.
- Bảo hành: thời hạn còn lại và khả năng xác minh thông tin bảo hành.
- Khả năng xác thực: số sê-ri, mã sản phẩm, dấu hiệu nhận diện và giấy tờ liên quan.
Phụ kiện đầy đủ không phải lúc nào cũng làm giá tăng nhiều, nhưng có thể giúp tài sản dễ xác minh và dễ bán hơn. Ngược lại, một lỗi nhỏ ở bộ phận quan trọng có thể ảnh hưởng đáng kể đến giá trị thanh lý.
Vì sao giá mua mới không phải căn cứ chính để định giá cầm?
Giá mua mới bao gồm nhiều thành phần không còn nguyên giá trị khi sản phẩm đã qua sử dụng, chẳng hạn chi phí phân phối, trưng bày, tiếp thị, dịch vụ bán hàng và lợi nhuận của nhà bán lẻ. Ngay sau khi mở hộp hoặc kích hoạt, một số sản phẩm đã chuyển từ trạng thái hàng mới sang hàng đã sử dụng.
Ngoài ra, giá bán mới có thể thay đổi do chương trình khuyến mại, sản phẩm kế nhiệm hoặc chính sách của nhà phân phối. Hóa đơn mua hàng giúp chứng minh nguồn gốc và thời điểm mua, nhưng số tiền trên hóa đơn không đảm bảo giá trị hiện tại của tài sản.
Vì sao mỗi nơi có thể đưa ra mức định giá khác nhau?
Mỗi đơn vị có năng lực thẩm định, nhóm khách hàng, kênh thanh lý và mức chấp nhận rủi ro khác nhau. Một nơi am hiểu sâu về điện thoại có thể đánh giá chính xác hơn đối với thiết bị công nghệ, trong khi đơn vị khác có kinh nghiệm tốt hơn với đồng hồ hoặc trang sức.
Chênh lệch cũng có thể đến từ thời điểm định giá và dữ liệu thị trường được sử dụng. Tuy nhiên, khách hàng không nên chỉ so sánh số tiền được đề xuất. Cần đọc toàn bộ điều kiện giao dịch, thời hạn, nghĩa vụ thanh toán, cách bảo quản tài sản và các khoản phải trả được thể hiện trong thỏa thuận.
Làm gì để tài sản được định giá sát với tình trạng thực tế?
Không có cách bảo đảm một mức giá cầm cụ thể, nhưng việc chuẩn bị đầy đủ giúp quá trình thẩm định chính xác và minh bạch hơn:
- Vệ sinh tài sản hợp lý, không tự đánh bóng hoặc sửa chữa nếu có nguy cơ làm mất dấu hiệu nguyên bản.
- Mang theo phụ kiện, hộp, hóa đơn, phiếu bảo hành và giấy tờ chứng minh nguồn gốc nếu còn.
- Sạc pin và đảm bảo thiết bị có thể bật để kiểm tra các chức năng cần thiết.
- Sao lưu dữ liệu cá nhân, chuẩn bị thông tin tài khoản để xử lý khóa thiết bị khi phù hợp.
- Cung cấp trung thực lịch sử sửa chữa, thay linh kiện và các lỗi đang có.
- Tra cứu giá của sản phẩm đã qua sử dụng có cùng phiên bản và tình trạng, thay vì chỉ so với giá hàng mới.
- Yêu cầu giải thích rõ các yếu tố làm tăng hoặc giảm mức định giá.
Giá cầm thấp hơn giá bán thị trường không nhất thiết có nghĩa tài sản bị đánh giá thiếu công bằng. Khoảng chênh lệch chủ yếu phản ánh giá trị thanh lý và các rủi ro của khoản vay có tài sản bảo đảm. Người có nhu cầu có thể tìm hiểu dịch vụ cầm đồ tại Camgo và mang tài sản đến thẩm định thực tế để nhận thông tin phù hợp với tình trạng cụ thể.