Tổng số tiền phải trả khi chuộc tài sản cầm đồ thường được xác định theo công thức: dư nợ gốc + tiền lãi đến ngày chuộc + phí, chi phí hợp lệ + nghĩa vụ quá hạn phát sinh - các khoản đã thanh toán hoặc được miễn giảm. Con số chính xác phải căn cứ vào hợp đồng, chứng từ giao nhận tiền, lịch sử thanh toán và ngày thực tế nhận lại tài sản.
Tổng tiền chuộc tài sản gồm những khoản nào?
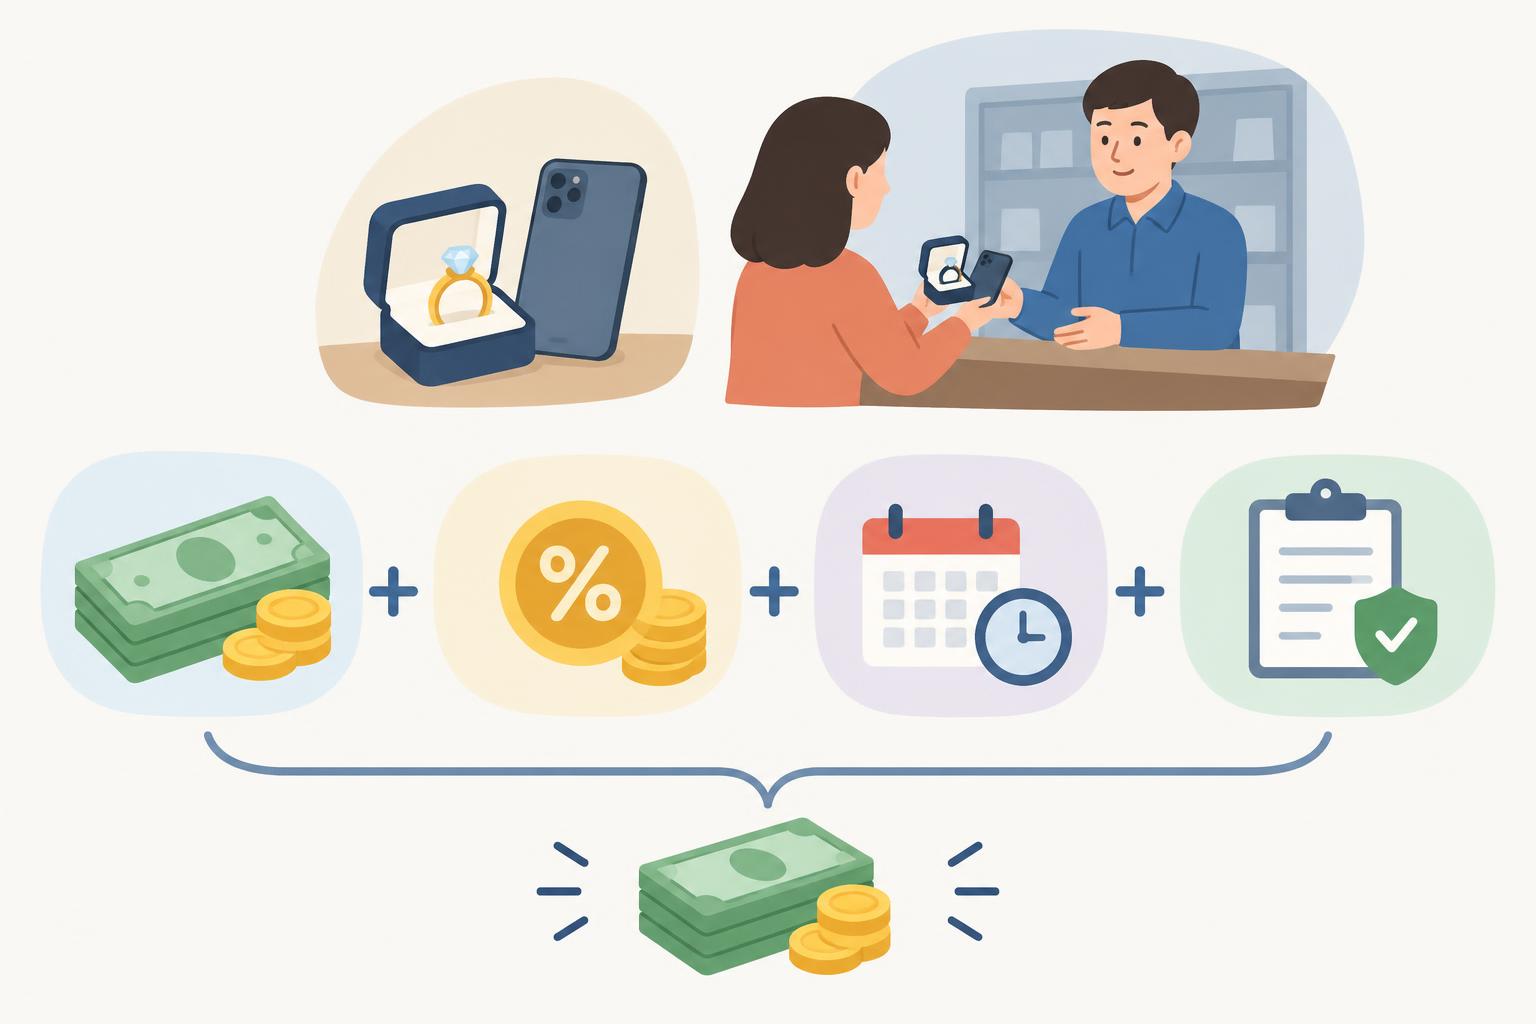
Có thể ký hiệu số tiền cần thanh toán là:
Tổng tiền chuộc = G + L + P + Q - D
- G: Dư nợ gốc còn lại tại ngày chuộc.
- L: Tiền lãi phát sinh đến ngày chuộc.
- P: Phí hoặc chi phí được ghi nhận rõ trong thỏa thuận và được áp dụng hợp lệ.
- Q: Khoản phát sinh do quá hạn hoặc vi phạm nghĩa vụ, nếu có căn cứ áp dụng.
- D: Tổng số tiền đã trả, khoản đã thu trước, khoản được giảm hoặc miễn nhưng chưa được phản ánh vào các thành phần trên.
Không phải hợp đồng nào cũng có đủ tất cả các khoản này. Người cầm tài sản không nên tự cộng một loại phí chỉ vì thấy loại phí đó xuất hiện ở giao dịch khác.
Dư nợ gốc khi chuộc tài sản được xác định như thế nào?
Dư nợ gốc là phần tiền vay còn chưa hoàn trả, không mặc nhiên bằng số tiền ban đầu ghi trên phiếu cầm đồ. Nếu người vay đã trả một phần gốc, cần lấy số tiền gốc ban đầu trừ phần gốc đã thanh toán.
Dư nợ gốc = Gốc ban đầu - Gốc đã trả
Cần phân biệt ba con số dễ bị nhầm lẫn:
- Số tiền vay hoặc nghĩa vụ gốc được ghi trong hợp đồng.
- Số tiền thực tế người vay nhận.
- Số dư gốc còn lại tại thời điểm chuộc.
Nếu số tiền thực nhận thấp hơn số tiền gốc trên hợp đồng do có khoản bị khấu trừ, người vay nên kiểm tra nội dung, căn cứ và chứng từ của khoản khấu trừ đó. Khi đối chiếu tiền chuộc, không nên chỉ dựa vào số tiền đã nhận bằng tiền mặt hoặc chuyển khoản.
Tiền lãi đến ngày chuộc được tính ra sao?
Muốn tính đúng tiền lãi, cần xác định ba yếu tố: số tiền dùng làm cơ sở tính lãi, mức lãi được ghi trong hợp đồng và thời gian tính lãi thực tế.
Trường hợp tính lãi trên số gốc cố định
Nếu hợp đồng quy định lãi được tính trên một khoản gốc cố định trong suốt kỳ cầm, công thức khái quát là:
Tiền lãi = Gốc tính lãi × Mức lãi theo kỳ × Số kỳ tính lãi
Cần đọc rõ “kỳ” là ngày, tháng hay khoảng thời gian khác. Không tự quy đổi mức lãi theo tháng thành mức lãi theo ngày nếu hợp đồng không nêu cách quy đổi.
Trường hợp tính lãi trên dư nợ giảm dần
Nếu tiền lãi được tính theo dư nợ thực tế, mỗi lần trả bớt gốc sẽ làm thay đổi cơ sở tính lãi. Khi đó, thời gian vay cần được chia thành từng giai đoạn:
- Giai đoạn trước khi trả bớt gốc: tính lãi trên dư nợ cũ.
- Giai đoạn sau khi trả bớt gốc: tính lãi trên dư nợ mới.
- Nếu có nhiều lần trả gốc: tiếp tục chia theo từng mốc thanh toán.
Tổng tiền lãi bằng tiền lãi của tất cả các giai đoạn cộng lại. Cách này tránh việc tính lãi trên phần gốc mà người vay đã thanh toán.
Trường hợp hợp đồng tính lãi theo ngày
Nếu hợp đồng ghi rõ mức lãi theo ngày, công thức thường dùng là:
Tiền lãi = Dư nợ tính lãi × Mức lãi theo ngày × Số ngày tính lãi
Số ngày phải được xác định theo quy ước trong hợp đồng, bao gồm cách tính ngày giải ngân, ngày chuộc và thời điểm chốt giao dịch. Việc thanh toán sang ngày tiếp theo có thể làm thay đổi số tiền phải trả.
Trường hợp hợp đồng tính theo tháng hoặc theo kỳ
Cần kiểm tra hợp đồng xử lý phần thời gian chưa đủ một tháng như thế nào: tính theo ngày thực tế, tính tròn kỳ hay theo một quy ước khác. Không nên mặc định một tháng luôn được quy đổi thành cùng một số ngày.
Những loại phí và chi phí nào cần kiểm tra trước khi cộng vào tiền chuộc?
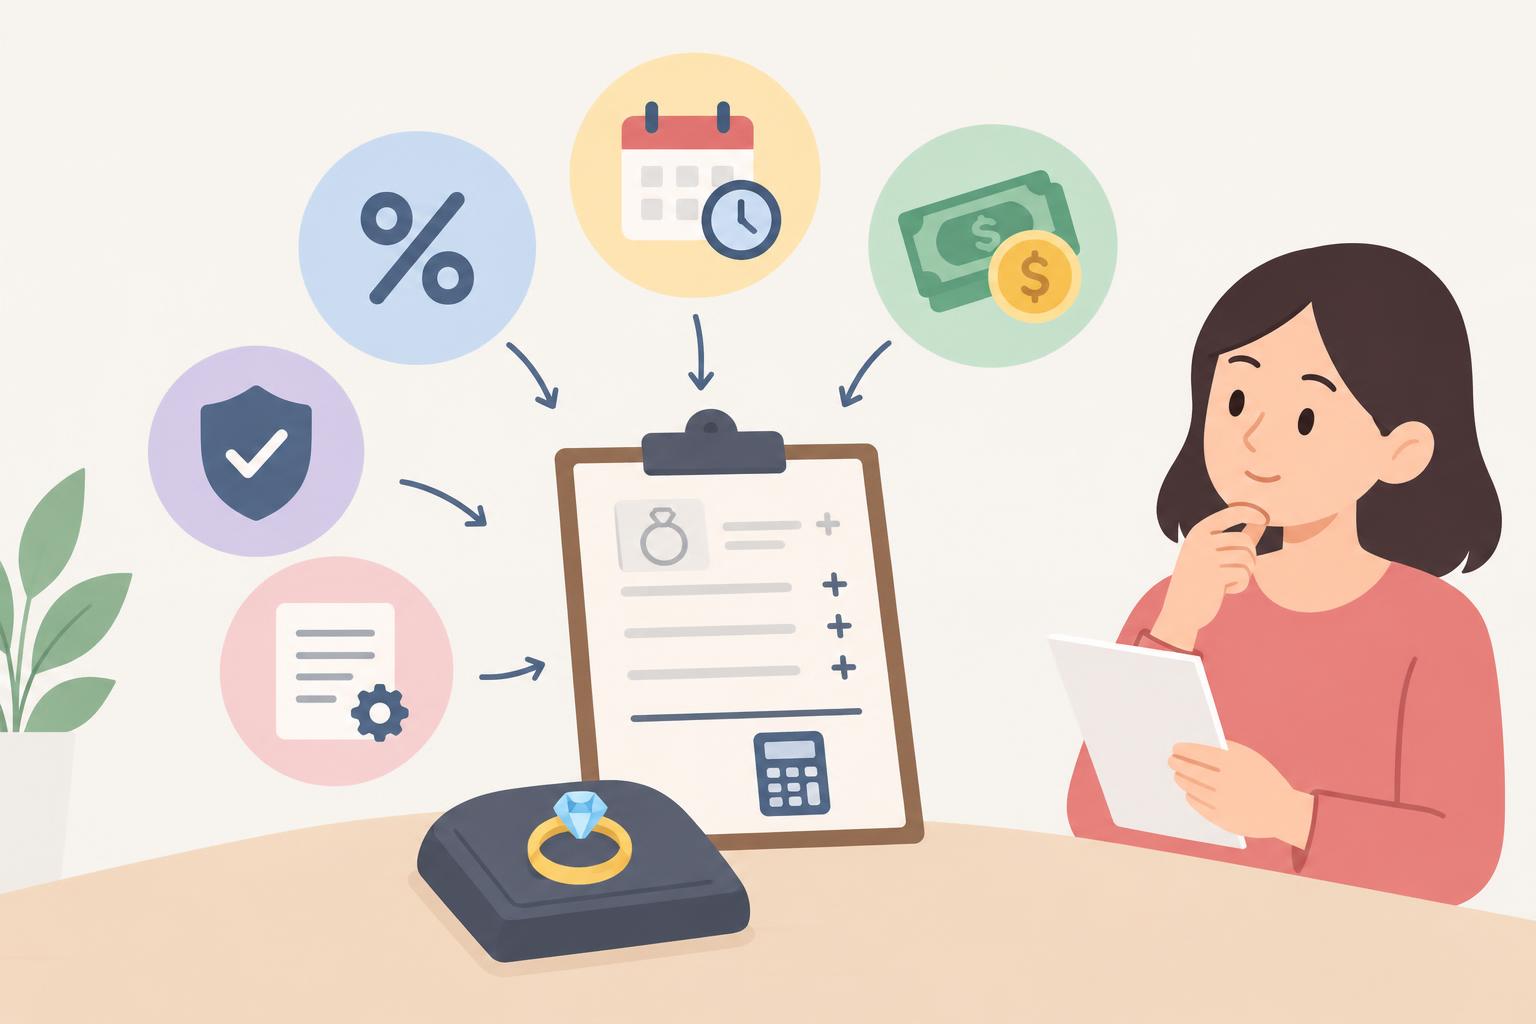
Một khoản phí chỉ nên được đưa vào bảng tính sau khi đã xác định được tên khoản thu, căn cứ áp dụng, phương pháp tính, thời điểm thu và việc khoản đó đã được thanh toán hay chưa.
Các nội dung cần đối chiếu có thể bao gồm:
- Phí hoặc chi phí liên quan đến việc quản lý, lưu giữ hay bảo quản tài sản nếu được thỏa thuận hợp lệ.
- Khoản phí phát sinh khi gia hạn, điều chỉnh hoặc thực hiện một dịch vụ riêng, nếu có.
- Chi phí thực tế khác có chứng từ và căn cứ rõ ràng.
- Khoản đã thu ngay khi giải ngân hoặc đã thu trong các lần thanh toán trước.
Cần tránh cộng trùng một khoản vừa được khấu trừ khi giao tiền, vừa xuất hiện trong số tiền phải trả lúc chuộc. Nếu tên phí không rõ hoặc chỉ có một con số tổng, người vay nên yêu cầu bảng kê chi tiết.
Tiền chuộc thay đổi thế nào khi khoản cầm đồ đã quá hạn?
Khi quá hạn, không nên lấy tổng nợ tại ngày đến hạn rồi tự động nhân thêm một tỷ lệ chung. Việc tính toán cần tách rõ từng giai đoạn và từng nghĩa vụ:
- Tiền lãi trong thời hạn đến ngày đáo hạn.
- Tiền lãi hoặc nghĩa vụ phát sinh sau ngày đáo hạn theo thỏa thuận được áp dụng.
- Phí chậm thanh toán hoặc khoản liên quan đến vi phạm nghĩa vụ, nếu có căn cứ.
- Các khoản người vay đã nộp trong thời gian quá hạn.
Nếu hợp đồng đã được gia hạn hoặc lập lại lịch thanh toán, cần dùng mốc thời gian mới thể hiện trên văn bản xác nhận. Không nên chỉ dựa vào ngày đáo hạn của phiếu cũ.
Cách lập bảng tính tiền chuộc từng bước
Bước 1: Chọn chính xác ngày dự kiến chuộc
Tiền lãi và một số khoản phát sinh phụ thuộc vào thời điểm thanh toán. Vì vậy, bảng tính phải gắn với một ngày cụ thể, thay vì chỉ ghi “chuộc trong tháng này”.
Bước 2: Ghi nhận dư nợ gốc
Lấy số gốc theo hồ sơ giao dịch, trừ toàn bộ phần gốc đã trả. Đối chiếu với biên nhận, sao kê chuyển khoản và lịch sử thanh toán.
Bước 3: Chia thời gian vay thành các giai đoạn
Tạo mốc tại ngày giải ngân, ngày trả bớt gốc, ngày gia hạn, ngày đến hạn và ngày chuộc. Mỗi giai đoạn có thể có dư nợ hoặc cách tính khác nhau.
Bước 4: Tính tiền lãi của từng giai đoạn
Áp dụng đúng mức lãi, đơn vị thời gian và cơ sở tính được ghi trong hồ sơ. Sau đó cộng tiền lãi của các giai đoạn để có tổng lãi đến ngày chuộc.
Bước 5: Cộng các khoản phí, chi phí và nghĩa vụ quá hạn
Liệt kê từng khoản thành một dòng riêng. Không gộp chung dưới tên “phí dịch vụ” nếu chưa biết khoản đó gồm những gì.
Bước 6: Trừ các khoản đã thanh toán hoặc được miễn giảm
Kiểm tra mỗi lần thanh toán đã được phân bổ vào gốc, lãi hay phí. Một khoản tiền đã nộp không phải lúc nào cũng được trừ trực tiếp vào gốc.
Bước 7: Yêu cầu số tiền tất toán tại ngày chuộc
Trước khi thanh toán, nên yêu cầu bên nhận cầm đồ cung cấp số tiền cần trả tại đúng ngày dự kiến, kèm bảng phân tách gốc, lãi, phí và các khoản khác. Nếu ngày thanh toán thay đổi, cần cập nhật lại con số.
Mẫu bảng đối chiếu tiền chuộc không cần giả định lãi suất
Người vay có thể tự lập bảng kiểm tra với các dòng sau:
- Dư nợ gốc còn lại: lấy từ hợp đồng và lịch sử trả gốc.
- Lãi trước lần trả gốc thứ nhất: tính trên dư nợ của giai đoạn tương ứng.
- Lãi sau mỗi lần trả bớt gốc: tính lại theo dư nợ mới.
- Lãi hoặc nghĩa vụ sau ngày đến hạn: ghi riêng nếu có.
- Phí, chi phí chưa thanh toán: liệt kê từng khoản.
- Khoản đã thu trước hoặc đã thanh toán: ghi số âm để khấu trừ.
- Tổng phải trả tại ngày chuộc: cộng tất cả các dòng sau khi đối chiếu.
Cách trình bày này giúp phát hiện nhanh việc tính lãi trên sai dư nợ, cộng trùng phí hoặc bỏ sót một lần thanh toán.
Những sai sót thường làm tổng tiền chuộc bị tính lệch
- Dùng số tiền thực nhận thay cho số gốc được ghi nhận trong hồ sơ mà không kiểm tra các khoản khấu trừ.
- Không trừ phần gốc đã trả trước đó.
- Tính lãi trên gốc ban đầu dù hợp đồng áp dụng dư nợ thực tế.
- Nhầm mức lãi theo tháng với mức lãi cho toàn bộ thời hạn cầm.
- Tự quy đổi tháng sang ngày mà không theo quy ước của hợp đồng.
- Không tách giai đoạn trước hạn và quá hạn.
- Cộng lại khoản phí đã được thu khi giải ngân.
- Không cập nhật giao dịch gia hạn hoặc điều chỉnh ngày đến hạn.
- Bỏ qua quy tắc làm tròn hoặc thời điểm chốt thanh toán.
- Chỉ kiểm tra tổng số tiền mà không yêu cầu bảng kê từng thành phần.
Cần kiểm tra gì trước khi thanh toán và nhận lại tài sản?
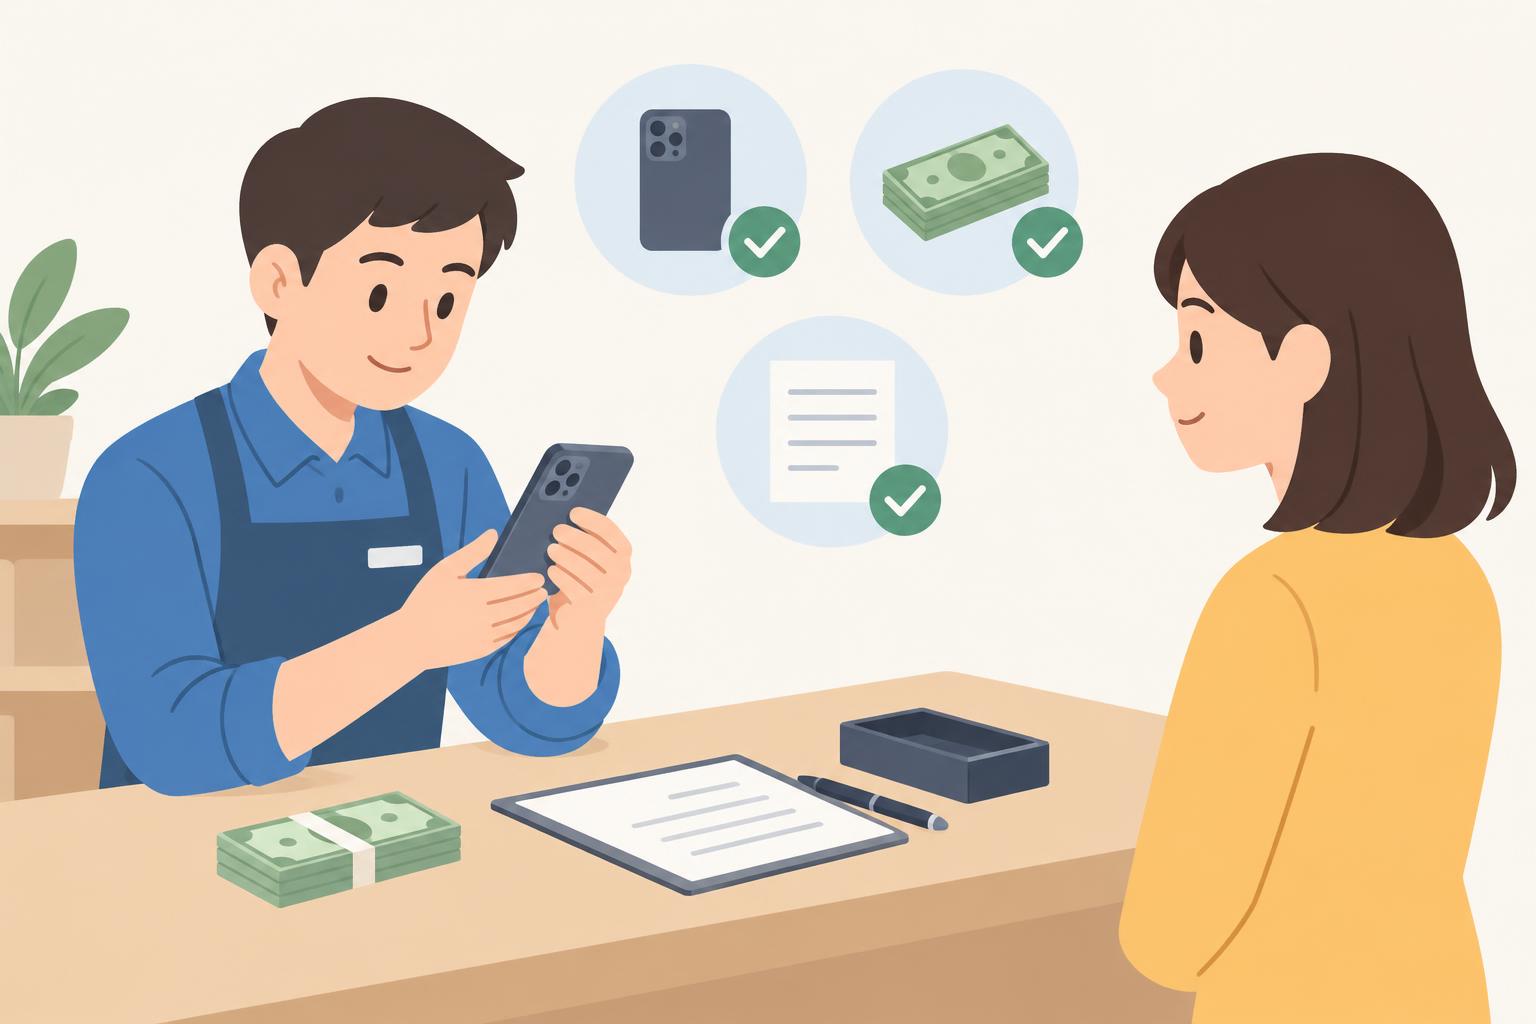
Trước khi trả tiền, người cầm tài sản nên đối chiếu hợp đồng, phiếu cầm, chứng từ giao nhận tiền, biên nhận thanh toán và văn bản gia hạn nếu có. Số tiền tất toán cần thể hiện rõ thời điểm áp dụng.
Sau khi thanh toán, nên nhận chứng từ xác nhận nghĩa vụ đã hoàn tất và kiểm tra tài sản theo thông tin bàn giao ban đầu, bao gồm đặc điểm nhận dạng, số lượng, phụ kiện và tình trạng bên ngoài. Nếu tài sản có giấy tờ đi kèm, cần đối chiếu đầy đủ trước khi rời điểm giao dịch.
Muốn biết chính xác tiền chuộc, cách an toàn nhất là tự lập bảng tính từ hồ sơ đang có rồi đối chiếu với bảng tất toán của bên nhận cầm đồ. Mọi chênh lệch nên được làm rõ theo từng khoản trước khi thanh toán.