Nếu đến hạn cầm đồ nhưng chưa đủ tiền chuộc, bạn nên liên hệ ngay với bên nhận cầm cố trước hoặc trong ngày đến hạn. Hãy yêu cầu xác nhận chính xác tổng số tiền cần thanh toán, thời gian còn lại và các phương án như gia hạn, thanh toán một phần nghĩa vụ hoặc thỏa thuận xử lý tài sản. Không nên im lặng hoặc tự cho rằng chỉ cần “đóng lãi” là hợp đồng tự động được kéo dài.
Cần làm gì ngay khi biết mình chưa đủ tiền chuộc tài sản?
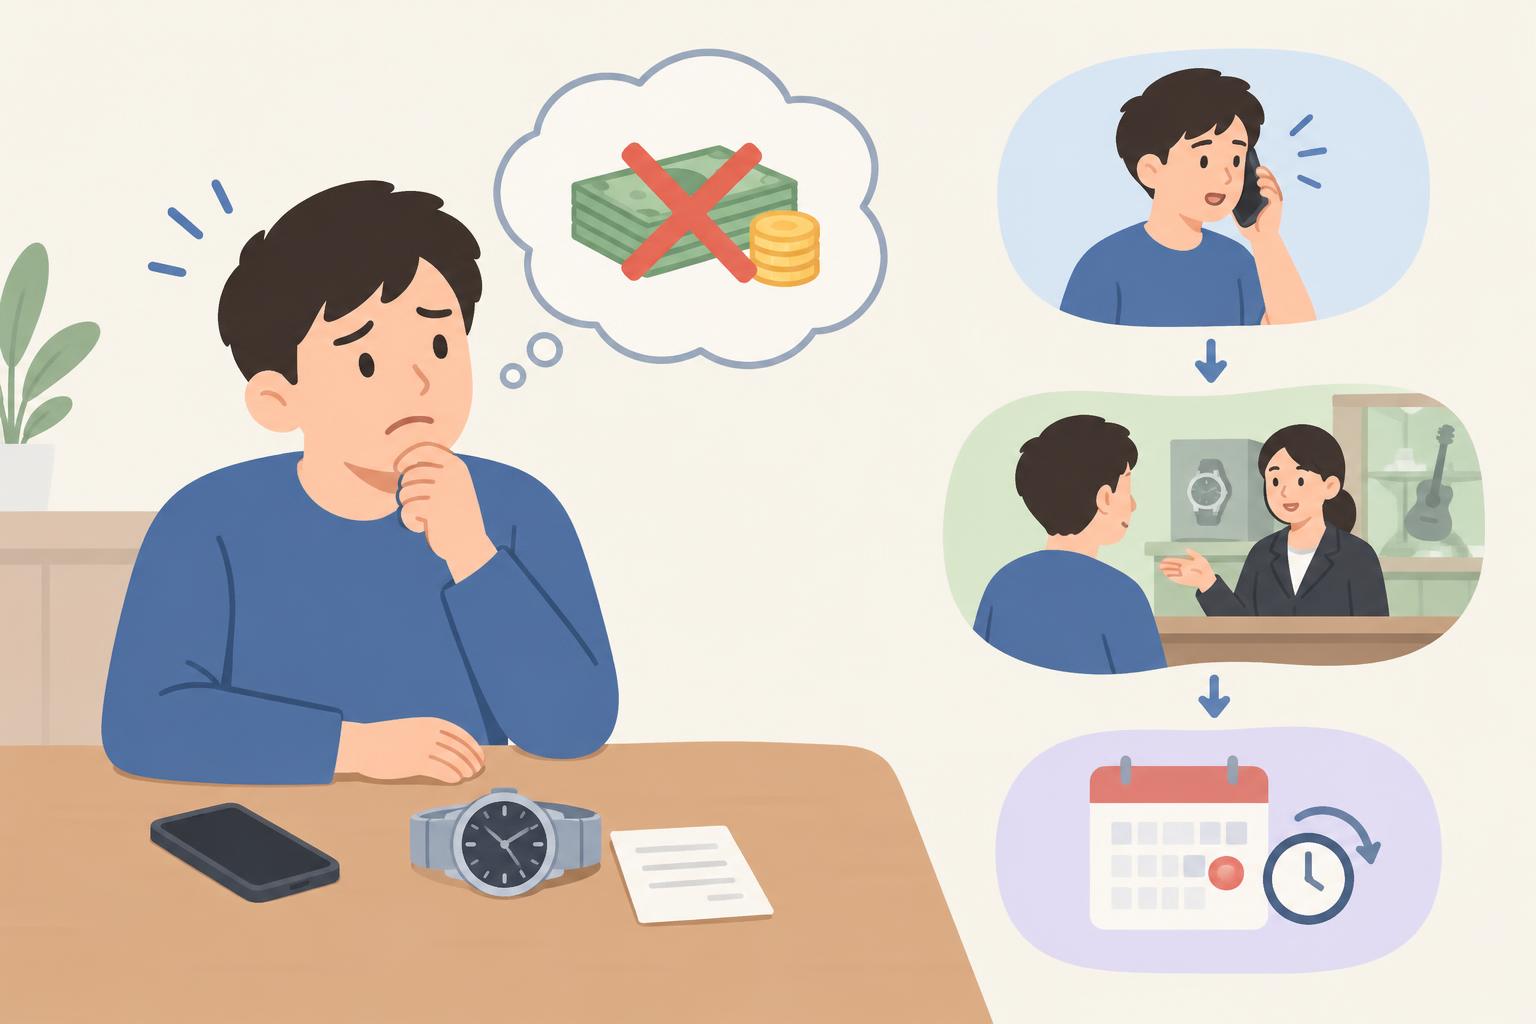
Kiểm tra ngày đến hạn và điều khoản trong hợp đồng
Trước tiên, hãy xem lại hợp đồng cầm cố, biên nhận và các giấy tờ liên quan để xác định:
- Ngày đến hạn thanh toán.
- Số tiền gốc còn lại.
- Tiền lãi và các khoản phí đã được thỏa thuận.
- Điều kiện gia hạn hoặc tất toán trước hạn.
- Cách xử lý khi nghĩa vụ thanh toán bị quá hạn.
- Quy trình thông báo và xử lý tài sản cầm cố.
Nếu điều khoản khó hiểu, bạn nên yêu cầu bên nhận cầm cố giải thích bằng nội dung có thể lưu lại như văn bản, tin nhắn hoặc email. Không nên chỉ dựa vào trao đổi miệng.
Yêu cầu cung cấp số tiền phải thanh toán tại một thời điểm cụ thể
Tổng số tiền chuộc có thể thay đổi theo thời điểm thanh toán và thỏa thuận trong hợp đồng. Vì vậy, hãy hỏi rõ số tiền cần trả nếu thanh toán trong ngày, sau vài ngày hoặc vào ngày dự kiến có đủ tiền.
Bảng xác nhận nên tách riêng tiền gốc, tiền lãi, phí và khoản phát sinh do quá hạn nếu có. Việc này giúp bạn biết mình thực sự thiếu bao nhiêu và so sánh được các phương án xử lý.
Chủ động thông báo khả năng thanh toán
Hãy nói rõ số tiền bạn có thể thanh toán ngay và ngày dự kiến thanh toán phần còn lại. Một đề xuất cụ thể thường dễ được xem xét hơn câu trả lời chung chung như “sẽ cố gắng thu xếp”.
Bạn có thể đề nghị bên nhận cầm cố xác nhận bằng văn bản về thời hạn mới, số tiền phải trả và tình trạng tài sản trong thời gian chờ thanh toán.
Có thể xin gia hạn hợp đồng cầm đồ không?
Gia hạn là phương án kéo dài thời gian thực hiện nghĩa vụ thanh toán. Tuy nhiên, việc có được gia hạn hay không phụ thuộc vào hợp đồng, tình trạng khoản cầm và sự chấp thuận của bên nhận cầm cố. Đây không phải phương án mặc nhiên áp dụng cho mọi giao dịch.
Trước khi đồng ý gia hạn, bạn cần hỏi rõ:
- Thời gian gia hạn là bao lâu.
- Cần thanh toán khoản nào trước khi gia hạn.
- Tiền gốc có giảm sau khoản thanh toán đó hay không.
- Lãi và phí trong thời gian gia hạn được tính như thế nào.
- Có lập phụ lục, hợp đồng mới hoặc biên nhận mới hay không.
- Điều gì xảy ra nếu tiếp tục không thanh toán đúng hạn mới.
Chỉ nên xem việc gia hạn đã có hiệu lực khi được bên nhận cầm cố xác nhận rõ ràng. Giữ lại phụ lục, hóa đơn, biên nhận hoặc nội dung trao đổi để tránh tranh chấp về sau.
Đóng lãi có đồng nghĩa với được kéo dài thời gian chuộc không?
Không nhất thiết. “Đóng lãi” là cách gọi phổ biến, nhưng việc thanh toán tiền lãi không tự động làm thay đổi ngày đến hạn nếu hợp đồng hoặc bên nhận cầm cố không xác nhận gia hạn.
Trước khi chuyển tiền, bạn cần hỏi khoản thanh toán đó được dùng để:
- Thanh toán tiền lãi đã phát sinh.
- Thanh toán phí theo hợp đồng.
- Giảm một phần tiền gốc.
- Đáp ứng điều kiện để gia hạn.
Biên nhận cần ghi rõ số tiền đã trả, khoản tiền được phân bổ vào đâu, dư nợ còn lại và ngày đến hạn tiếp theo. Nếu chứng từ chỉ ghi tổng số tiền mà không nêu mục đích thanh toán, bạn nên yêu cầu làm rõ.
Có thể trả bớt tiền gốc rồi chuộc tài sản sau không?
Bạn có thể đề nghị thanh toán một phần tiền gốc, nhưng bên nhận cầm cố có chấp thuận hay không còn phụ thuộc vào thỏa thuận giữa hai bên. Nếu được đồng ý, cần xác nhận dư nợ mới và cách tính nghĩa vụ thanh toán trong thời gian tiếp theo.
Thanh toán bớt gốc thường có ý nghĩa hơn nếu khoản tiền đó thực sự làm giảm số dư dùng để tính lãi. Vì vậy, không nên chỉ hỏi “đóng trước được bao nhiêu” mà cần hỏi “sau khi đóng, tiền gốc còn bao nhiêu và tổng số tiền dự kiến phải trả vào ngày mới là bao nhiêu”.
Thông thường, tài sản vẫn được giữ để bảo đảm cho phần nghĩa vụ còn lại cho đến khi hai bên hoàn tất thanh toán hoặc có thỏa thuận khác.
Nên vay nơi khác để chuộc tài sản hay tiếp tục gia hạn?
Không nên quyết định chỉ vì sợ mất tài sản. Trước hết, hãy so sánh tổng chi phí của từng phương án và khả năng trả nợ thực tế.
- Với phương án gia hạn, tính tổng số tiền phải trả đến ngày bạn chắc chắn có khả năng tất toán.
- Với phương án vay nơi khác, tính toàn bộ nghĩa vụ của khoản vay mới, không chỉ số tiền trả ban đầu.
- So sánh tổng nghĩa vụ với giá trị sử dụng và giá trị bán thực tế của tài sản.
- Xem xét thu nhập chắc chắn có thể dùng để thanh toán, không dựa vào khoản tiền chưa có thời điểm nhận rõ ràng.
Vay nóng hoặc vay từ nguồn không minh bạch để chuộc tài sản có thể biến một khoản cầm cố thành nhiều khoản nợ chồng chéo. Nếu chưa có kế hoạch trả khoản vay mới, đây thường không phải giải pháp an toàn.
Khi nào nên cân nhắc bán tài sản thay vì tiếp tục gia hạn?
Nếu bạn khó có khả năng chuộc trong thời gian dài, tiếp tục gia hạn có thể làm tăng tổng nghĩa vụ thanh toán. Khi đó, nên cân nhắc giá trị thực tế của tài sản và nhu cầu sử dụng tài sản trong tương lai.
Bạn có thể trao đổi về phương án tự tìm người mua, phối hợp bán tài sản hoặc xử lý tài sản theo thỏa thuận. Khả năng thực hiện phụ thuộc vào loại tài sản, giấy tờ sở hữu, tình trạng hợp đồng và sự đồng ý của các bên.
Trước khi chấp thuận xử lý tài sản, hãy yêu cầu làm rõ:
- Phương thức xác định giá bán hoặc giá xử lý.
- Các chi phí liên quan đến việc bảo quản và xử lý tài sản.
- Cách cấn trừ số tiền thu được vào nghĩa vụ thanh toán.
- Cách đối soát và xử lý khoản chênh lệch nếu có.
- Thời điểm hợp đồng và nghĩa vụ được xác nhận hoàn tất.
Mọi nội dung nên được lập thành văn bản và thực hiện theo hợp đồng cùng quy định pháp luật áp dụng.
Điều gì có thể xảy ra nếu để hợp đồng cầm đồ quá hạn?
Khi quá hạn, bên nhận cầm cố có thể áp dụng cách xử lý đã được thỏa thuận trong hợp đồng và phù hợp với quy định pháp luật. Tùy nội dung giao dịch, người cầm tài sản có thể phải thanh toán thêm các khoản phát sinh hợp lệ hoặc đối diện với việc tài sản được đưa vào quy trình xử lý.
Không nên cho rằng quá hạn một vài ngày sẽ luôn được bỏ qua. Ngược lại, cũng không nên tự kết luận tài sản đã mất ngay khi vừa đến hạn. Cách xử lý cụ thể cần căn cứ vào hợp đồng, thông báo của bên nhận cầm cố và thỏa thuận giữa hai bên.
Nếu đã quá hạn, hãy liên hệ ngay để xác nhận tình trạng tài sản, số tiền hiện tại và mốc thời gian cuối cùng có thể thanh toán hoặc thương lượng.
Làm sao thương lượng gia hạn hiệu quả hơn?
Khi trao đổi, bạn nên chuẩn bị một phương án rõ ràng thay vì chỉ xin thêm thời gian. Nội dung đề nghị có thể gồm:
- Số hợp đồng hoặc thông tin nhận diện giao dịch.
- Ngày đến hạn hiện tại.
- Số tiền có thể thanh toán ngay.
- Ngày có thể trả phần còn lại.
- Phương án mong muốn như gia hạn hoặc trả bớt gốc.
- Yêu cầu xác nhận tổng nghĩa vụ và ngày đến hạn mới.
Bạn có thể trình bày ngắn gọn: “Hợp đồng của tôi đến hạn ngày này nhưng hiện tôi mới thu xếp được một phần. Tôi đề nghị được thanh toán số tiền này và gia hạn đến ngày dự kiến. Vui lòng xác nhận khoản tiền được hạch toán vào đâu, dư nợ còn lại và tổng số tiền cần trả vào ngày mới.”
Không nên cam kết ngày thanh toán mà bạn khó thực hiện. Việc tiếp tục trễ hẹn có thể khiến khả năng thương lượng giảm và tổng nghĩa vụ tăng thêm.
Cần giữ những giấy tờ gì để bảo vệ quyền lợi?
Trong suốt quá trình xử lý khoản cầm, bạn nên lưu giữ:
- Hợp đồng cầm cố và các phụ lục.
- Biên nhận giao tài sản.
- Chứng từ thanh toán hoặc sao kê chuyển khoản.
- Tin nhắn, email và thông báo về gia hạn hoặc quá hạn.
- Bảng kê tiền gốc, lãi, phí và khoản phát sinh.
- Biên bản xử lý hoặc bàn giao tài sản nếu có.
Không ký giấy tờ còn để trống nội dung hoặc chưa thể hiện đúng số tiền, thời hạn và phương án đã thống nhất. Khi chuyển khoản, nên ghi nội dung đủ rõ để đối chiếu với hợp đồng.
Những sai lầm cần tránh khi chưa đủ tiền chuộc
- Không liên hệ và để hợp đồng tự chuyển sang quá hạn.
- Chỉ thanh toán theo yêu cầu miệng mà không lấy biên nhận.
- Cho rằng đóng lãi đồng nghĩa với tự động gia hạn.
- Vay thêm từ nguồn không rõ điều kiện để chuộc tài sản.
- Tiếp tục gia hạn dù không có kế hoạch tất toán khả thi.
- Không kiểm tra giá trị thực tế của tài sản trước khi chấp nhận xử lý.
- Ký phụ lục hoặc thỏa thuận mới khi chưa đọc rõ nghĩa vụ thanh toán.
Thứ tự ưu tiên để hạn chế thiệt hại
Khi chưa đủ tiền chuộc, thứ tự xử lý phù hợp là kiểm tra hợp đồng, yêu cầu bảng tính nghĩa vụ, liên hệ trước hạn, đề xuất phương án có thời gian cụ thể và chỉ thanh toán sau khi hiểu rõ khoản tiền được ghi nhận như thế nào. Nếu không còn khả năng tất toán hợp lý, hãy chủ động thảo luận phương án xử lý tài sản thay vì kéo dài mà không có kế hoạch.
Bạn có thể tìm hiểu thêm tại Camgo và trao đổi trực tiếp để được cung cấp thông tin phù hợp với hồ sơ, loại tài sản và hợp đồng cụ thể.