Định giá tài sản cầm cố chủ yếu dựa trên giá trị thị trường tại thời điểm thẩm định, tình trạng thực tế, tính thanh khoản, khả năng xác minh nguồn gốc và mức độ rủi ro khi bảo quản hoặc bán lại. Giá mua mới hay mức giá người sở hữu kỳ vọng chỉ là thông tin tham khảo, không quyết định trực tiếp giá trị được chấp nhận.
Trong thực tế, đơn vị nhận cầm cố thường quan tâm đến câu hỏi: nếu cần xử lý tài sản trong điều kiện thị trường hiện tại, tài sản có thể bán được với mức giá hợp lý hay không? Vì vậy, định giá cầm cố không hoàn toàn giống định giá để mua bán giữa người dùng với nhau.
Giá thị trường hiện tại của tài sản được xác định như thế nào?
Giá thị trường là cơ sở quan trọng nhất. Người thẩm định thường tham khảo giá giao dịch của sản phẩm cùng loại hoặc gần tương đương, thay vì chỉ nhìn vào giá niêm yết.
Các nguồn thông tin có thể được đối chiếu gồm:
- Giá bán thực tế của tài sản đã qua sử dụng có cùng thương hiệu, mẫu mã và cấu hình.
- Giá thu mua từ các đơn vị kinh doanh chuyên ngành.
- Mức độ chênh lệch giữa giá chào bán và giá có thể giao dịch.
- Nguồn cung, nhu cầu và xu hướng giá tại thời điểm định giá.
- Giá của phiên bản mới hoặc sản phẩm thay thế đang có trên thị trường.
Giá niêm yết trên sàn hoặc tin rao cá nhân có thể cao hơn giá giao dịch thực tế. Do đó, một vài tin đăng riêng lẻ không đủ để làm căn cứ định giá đáng tin cậy.
Tình trạng thực tế ảnh hưởng đến giá trị cầm cố ra sao?
Hai tài sản cùng model và năm sản xuất vẫn có thể được định giá khác nhau nếu mức độ hao mòn, lịch sử sửa chữa hoặc khả năng vận hành khác nhau. Quá trình kiểm tra thường xem xét cả ngoại hình lẫn chức năng.
Tình trạng ngoại hình
- Mức độ trầy xước, móp méo, nứt vỡ hoặc oxy hóa.
- Dấu hiệu rơi, va đập, vào nước hoặc bảo quản không đúng cách.
- Tình trạng sơn, vỏ, màn hình, khung máy và các chi tiết hoàn thiện.
- Mức độ nguyên bản của linh kiện và hình thức bên ngoài.
Khả năng hoạt động
- Các chức năng chính có vận hành ổn định hay không.
- Tài sản có lỗi chập chờn, quá nhiệt, hao pin hoặc phát sinh tiếng động bất thường không.
- Có bộ phận nào đã hỏng, bị vô hiệu hóa hoặc cần sửa chữa không.
- Kết quả kiểm tra thực tế có phù hợp với thông tin người sở hữu cung cấp không.
Chi phí cần thiết để sửa chữa, thay thế linh kiện hoặc phục hồi tình trạng sử dụng thường được cân nhắc khi xác định giá trị có thể thu hồi.
Thương hiệu, model và thông số kỹ thuật có quan trọng không?
Thương hiệu và model ảnh hưởng trực tiếp đến nhu cầu thị trường, khả năng tìm linh kiện, chi phí sửa chữa và tốc độ bán lại. Sản phẩm phổ biến, dễ kiểm tra và có thị trường mua bán rõ ràng thường thuận lợi hơn trong quá trình định giá.
Thông số kỹ thuật cũng cần được xác minh chính xác. Với thiết bị điện tử, sự khác biệt về bộ nhớ, cấu hình, kích thước, phiên bản kết nối hoặc thị trường phân phối có thể tạo ra chênh lệch đáng kể. Với phương tiện, phiên bản, năm sản xuất, tình trạng động cơ và trang bị đi kèm đều có thể ảnh hưởng đến giá trị.
Không nên chỉ dựa vào tên thương mại. Người thẩm định có thể kiểm tra mã sản phẩm, số serial, số khung, số máy hoặc các dấu hiệu nhận dạng phù hợp với từng loại tài sản.
Tuổi đời và tốc độ mất giá được đánh giá thế nào?
Tài sản càng cũ không phải lúc nào cũng có giá trị càng thấp, nhưng tuổi đời thường đi kèm hao mòn và rủi ro lỗi thời. Mỗi nhóm tài sản có tốc độ mất giá khác nhau.
- Điện thoại, máy tính và thiết bị công nghệ có thể giảm giá khi xuất hiện thế hệ mới hoặc khi phần mềm không còn được hỗ trợ tốt.
- Xe máy và ô tô chịu ảnh hưởng bởi năm sản xuất, quãng đường sử dụng, lịch sử bảo dưỡng và tình trạng vận hành.
- Trang sức thường được xem xét dựa trên chất liệu, hàm lượng, trọng lượng và khả năng kiểm định thay vì chỉ dựa vào thời gian sử dụng.
- Đồng hồ, đồ sưu tầm hoặc sản phẩm phiên bản đặc biệt có thể giữ giá tốt nếu xác thực được nguồn gốc, độ nguyên bản và nhu cầu thị trường.
Vì vậy, khấu hao không nên được áp dụng máy móc theo tuổi. Cần kết hợp tuổi đời với tình trạng, đặc điểm sản phẩm và dữ liệu thị trường hiện tại.
Tính thanh khoản quyết định mức định giá như thế nào?
Tính thanh khoản là khả năng chuyển tài sản thành tiền trong khoảng thời gian hợp lý mà không phải giảm giá quá nhiều. Đây là lý do một tài sản có giá mua mới cao chưa chắc được đánh giá cao khi cầm cố.
Tài sản thường có tính thanh khoản tốt hơn khi:
- Có nhiều người mua và thị trường giao dịch thường xuyên.
- Model phổ biến, dễ so sánh giá và dễ kiểm tra chất lượng.
- Tình trạng tốt, ít lỗi và không cần sửa chữa lớn.
- Giấy tờ, phụ kiện và thông tin nhận dạng đầy đủ.
- Không bị cá nhân hóa quá mức hoặc khó sử dụng với người mua khác.
Ngược lại, tài sản quá chuyên dụng, ít người mua, khó kiểm định hoặc có chi phí vận chuyển và bảo quản cao thường có rủi ro thanh khoản lớn hơn.
Nguồn gốc và quyền sở hữu ảnh hưởng ra sao?
Đơn vị nhận cầm cố cần có cơ sở hợp lý để xác minh người giao tài sản có quyền sử dụng và định đoạt tài sản. Thông tin không nhất quán hoặc không thể xác minh có thể khiến tài sản khó được tiếp nhận, ngay cả khi có giá trị vật chất cao.
Tùy loại tài sản, hồ sơ hỗ trợ xác minh có thể gồm hóa đơn, chứng từ mua bán, giấy bảo hành, giấy đăng ký, giấy kiểm định hoặc thông tin nhận dạng trùng khớp trên tài sản. Không phải tài sản nào cũng còn đầy đủ chứng từ, nhưng càng có nhiều căn cứ xác thực thì quá trình thẩm định càng thuận lợi.
Người thẩm định cũng có thể kiểm tra dấu hiệu tẩy xóa số nhận dạng, thay đổi kết cấu bất thường, khóa tài khoản hoặc giới hạn quyền sử dụng. Đây là những yếu tố có thể ảnh hưởng nghiêm trọng đến khả năng bán lại.
Tính chính hãng và độ nguyên bản được kiểm tra thế nào?
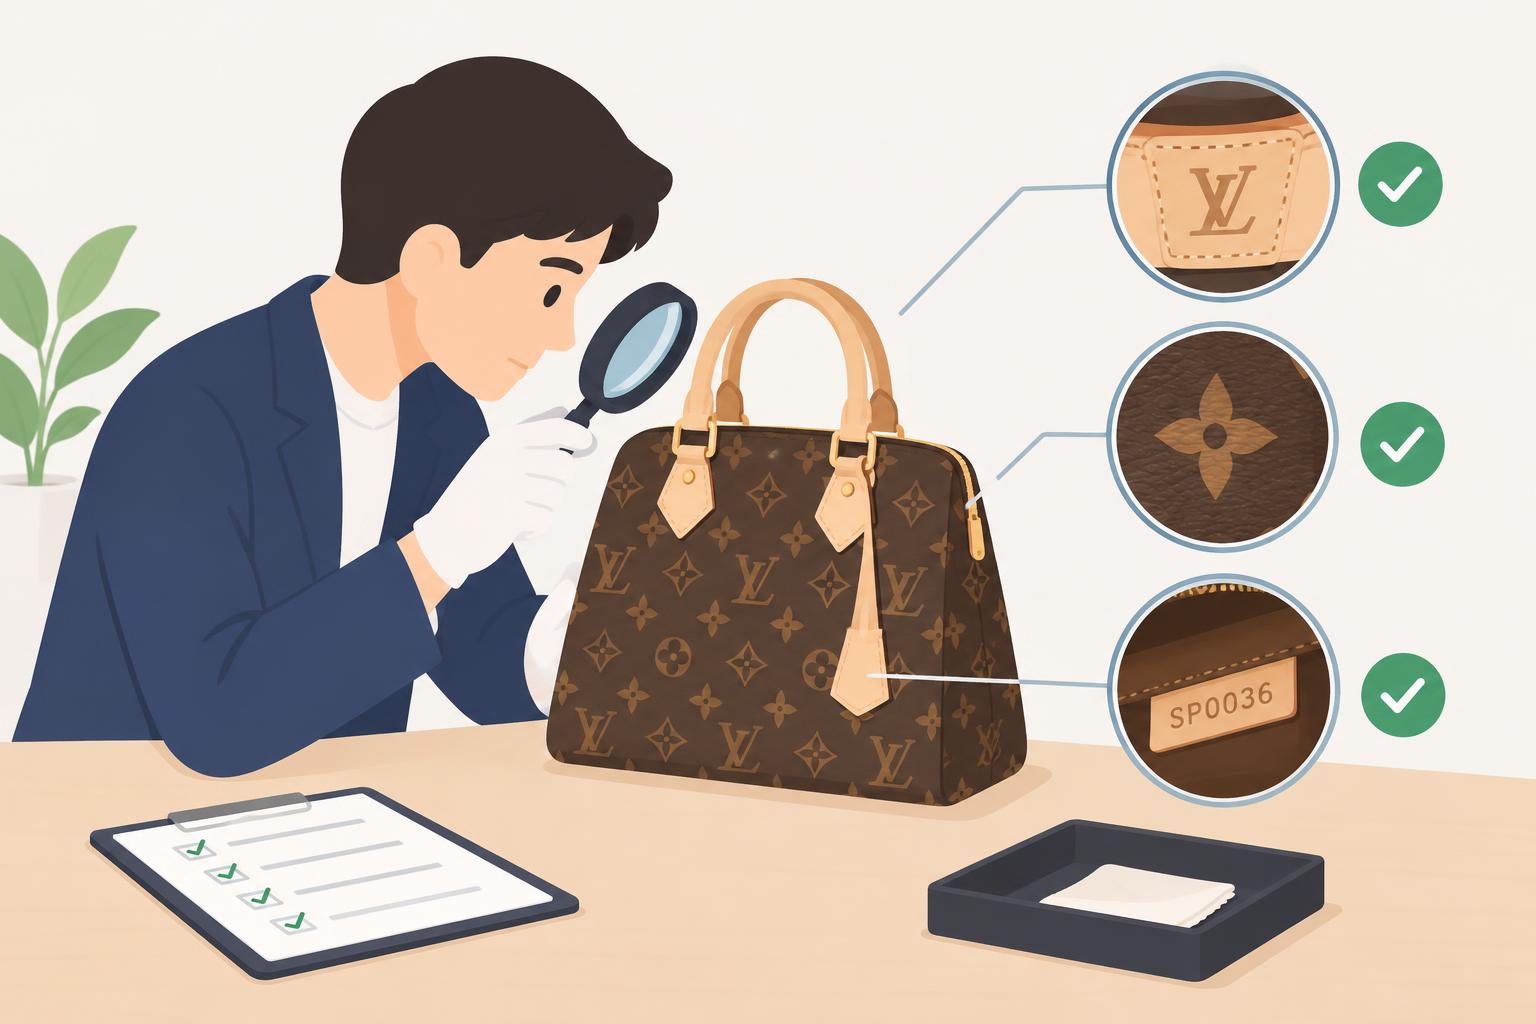
Với đồng hồ, trang sức, túi xách, thiết bị điện tử và hàng có giá trị cao, tính chính hãng là yếu tố cốt lõi. Bao bì hoặc giấy tờ đi kèm có thể hỗ trợ xác minh nhưng không thay thế hoàn toàn việc kiểm tra trực tiếp.
Tùy nhóm tài sản, việc thẩm định có thể dựa trên:
- Serial, mã sản phẩm và dữ liệu nhận dạng.
- Chất liệu, trọng lượng, cấu tạo và chất lượng hoàn thiện.
- Đặc điểm máy móc, linh kiện hoặc cơ chế vận hành.
- Dấu hiệu tháo lắp, thay thế bộ phận hoặc sửa chữa.
- Kết quả kiểm định bằng thiết bị hoặc từ đơn vị có chuyên môn khi cần thiết.
Một sản phẩm chính hãng nhưng đã thay nhiều bộ phận không phù hợp vẫn có thể bị giảm giá do mất độ nguyên bản và khó xác định chất lượng lâu dài.
Phụ kiện và giấy tờ đi kèm có làm tăng giá trị không?
Phụ kiện không phải lúc nào cũng làm giá trị tăng tương ứng với giá mua ban đầu, nhưng có thể giúp tài sản hoàn chỉnh hơn và dễ bán lại hơn. Hộp, sạc, chìa khóa dự phòng, sách hướng dẫn, dây đeo, mắt dây, giấy bảo hành hoặc chứng nhận kiểm định có thể được xem xét tùy loại sản phẩm.
Giá trị của phụ kiện phụ thuộc vào tính cần thiết, khả năng xác thực và tình trạng sử dụng. Phụ kiện không chính hãng, hư hỏng hoặc không tương thích thường không đóng góp nhiều vào kết quả định giá.
Rủi ro bảo quản và chi phí xử lý được tính đến ra sao?
Tài sản cầm cố cần được lưu giữ trong suốt thời gian giao dịch. Vì vậy, các rủi ro như xuống cấp, hỏng pin, ẩm mốc, oxy hóa, biến động giá, chiếm diện tích hoặc yêu cầu bảo quản đặc biệt đều có thể được cân nhắc.
Ngoài ra, người định giá còn xem xét chi phí cần thiết để kiểm tra, vận chuyển, vệ sinh, sửa chữa hoặc hoàn thiện hồ sơ trước khi tài sản có thể được chuyển nhượng hợp lý. Những chi phí này không đồng nhất giữa các nhóm tài sản.
Mỗi nhóm tài sản được kiểm tra theo tiêu chí nào?
Điện thoại, máy tính và thiết bị điện tử
Các yếu tố thường được chú ý gồm model, cấu hình, ngoại hình, màn hình, pin, camera, kết nối, cổng giao tiếp và lịch sử sửa chữa. Thiết bị cũng cần được kiểm tra tình trạng khóa tài khoản, khóa kích hoạt, quản lý từ xa hoặc hạn chế sử dụng.
Xe máy và ô tô
Việc định giá thường kết hợp năm sản xuất, phiên bản, số đã sử dụng, tình trạng động cơ, khung vỏ, lốp, hệ thống điện, lịch sử sửa chữa và hồ sơ liên quan. Xe từng va chạm, ngập nước hoặc thay đổi kết cấu có thể cần kiểm tra kỹ hơn.
Trang sức và kim loại quý
Trọng lượng, chất liệu, hàm lượng, tình trạng và khả năng kiểm định là những căn cứ chính. Giá trị chế tác hoặc đá gắn trên sản phẩm không mặc nhiên được tính đầy đủ nếu khó xác minh chất lượng hoặc khó thu hồi khi bán lại.
Đồng hồ và hàng hiệu
Thương hiệu, mã sản phẩm, vật liệu, tình trạng máy, độ nguyên bản, lịch sử bảo dưỡng và bộ phụ kiện đi kèm đều có thể ảnh hưởng đến giá. Tính xác thực cần được kiểm tra cẩn trọng vì chất lượng hàng sao chép ngày càng khó nhận biết bằng quan sát đơn giản.
Giá trị định giá có phải là số tiền được nhận không?
Giá trị tài sản được thẩm định và số tiền có thể được giải ngân là hai khái niệm khác nhau. Giá trị thẩm định phản ánh mức giá hợp lý của tài sản trong điều kiện cụ thể. Số tiền cầm cố còn phụ thuộc vào khả năng thu hồi vốn, biến động giá, tính thanh khoản, thời gian giao dịch và mức rủi ro của tài sản.
Do đó, không nên lấy giá bán lẻ mới, giá từng mua hoặc giá rao bán cao nhất làm số tiền mặc định có thể nhận. Kết quả đáng tin cậy cần dựa trên kiểm tra trực tiếp và dữ liệu thị trường tại thời điểm định giá.
Làm gì để tài sản được định giá chính xác hơn?
- Vệ sinh tài sản vừa đủ và không tự ý sửa chữa nếu chưa rõ tình trạng.
- Mang theo giấy tờ, hóa đơn, chứng nhận và phụ kiện đang có.
- Cung cấp đúng model, cấu hình, lịch sử sử dụng và các lỗi đã biết.
- Đăng xuất dữ liệu cá nhân nhưng không can thiệp vào số nhận dạng của thiết bị.
- Cho phép kiểm tra đầy đủ các chức năng cần thiết.
- Đối chiếu kết quả dựa trên tài sản tương đương, tránh so với sản phẩm mới hoặc phiên bản khác.
Định giá minh bạch cần giải thích được tài sản đang được so sánh với nhóm nào, những điểm nào làm tăng hoặc giảm giá trị và vì sao giá trị thị trường khác với giá mua ban đầu. Nếu có nhu cầu thẩm định tài sản, người dùng có thể tìm hiểu dịch vụ tương ứng tại Camgo và cung cấp đầy đủ thông tin để nhận kết quả phù hợp với tình trạng thực tế.