Điện thoại đang trả góp có thể được cầm cố, nhưng không phải trường hợp nào cũng được chấp nhận. Yếu tố quyết định là người mang điện thoại đi cầm đã có quyền sở hữu hợp pháp hay chưa, thiết bị có đang được dùng làm tài sản bảo đảm hay bị bảo lưu quyền sở hữu hay không, và hợp đồng trả góp có hạn chế việc chuyển giao tài sản hay không.
Việc vẫn còn nợ tiền trả góp không tự động đồng nghĩa với việc không được cầm điện thoại. Tuy nhiên, nếu bên bán vẫn giữ quyền sở hữu cho đến khi người mua thanh toán đủ hoặc điện thoại đang ràng buộc với một nghĩa vụ bảo đảm khác, việc tự ý cầm cố có thể phát sinh tranh chấp và thường khó được cơ sở cầm đồ tiếp nhận.
Khi nào điện thoại đang trả góp có thể được cầm cố?
Khả năng cầm cố phụ thuộc vào bản chất của giao dịch mua trả góp, không chỉ dựa trên việc điện thoại đã trả hết tiền hay chưa.
Khoản trả góp là khoản vay hoặc dư nợ thẻ tín dụng
Trong nhiều giao dịch, đơn vị tài chính hoặc ngân hàng thanh toán tiền cho cửa hàng, còn người mua trả nợ định kỳ cho đơn vị cấp tín dụng. Nếu hợp đồng xác định điện thoại thuộc sở hữu của người mua và không dùng chính thiết bị đó làm tài sản bảo đảm, người mua thường có cơ sở để định đoạt điện thoại, bao gồm bán hoặc cầm cố.
Trả góp qua thẻ tín dụng cũng thường là nghĩa vụ thanh toán giữa chủ thẻ và ngân hàng, trong khi cửa hàng đã nhận đủ tiền mua máy. Dù vậy, người dùng vẫn cần đọc điều khoản của chương trình trả góp và hợp đồng tín dụng thay vì mặc định rằng mọi sản phẩm đều có cơ chế giống nhau.
Người mua đã được chuyển quyền sở hữu và hợp đồng không cấm định đoạt
Nếu hóa đơn, hợp đồng mua bán và các giấy tờ liên quan thể hiện người mua là chủ sở hữu, không có điều khoản bảo lưu quyền sở hữu, không có biện pháp bảo đảm gắn với điện thoại và không hạn chế chuyển giao, thiết bị có thể được xem xét cầm cố như tài sản thông thường.
Người mua vẫn phải tiếp tục thanh toán khoản trả góp đúng hạn. Cầm điện thoại không làm chấm dứt, chuyển giao hoặc tạm ngừng nghĩa vụ với ngân hàng, công ty tài chính hay bên bán.
Khi nào không nên hoặc không thể cầm điện thoại trả góp?
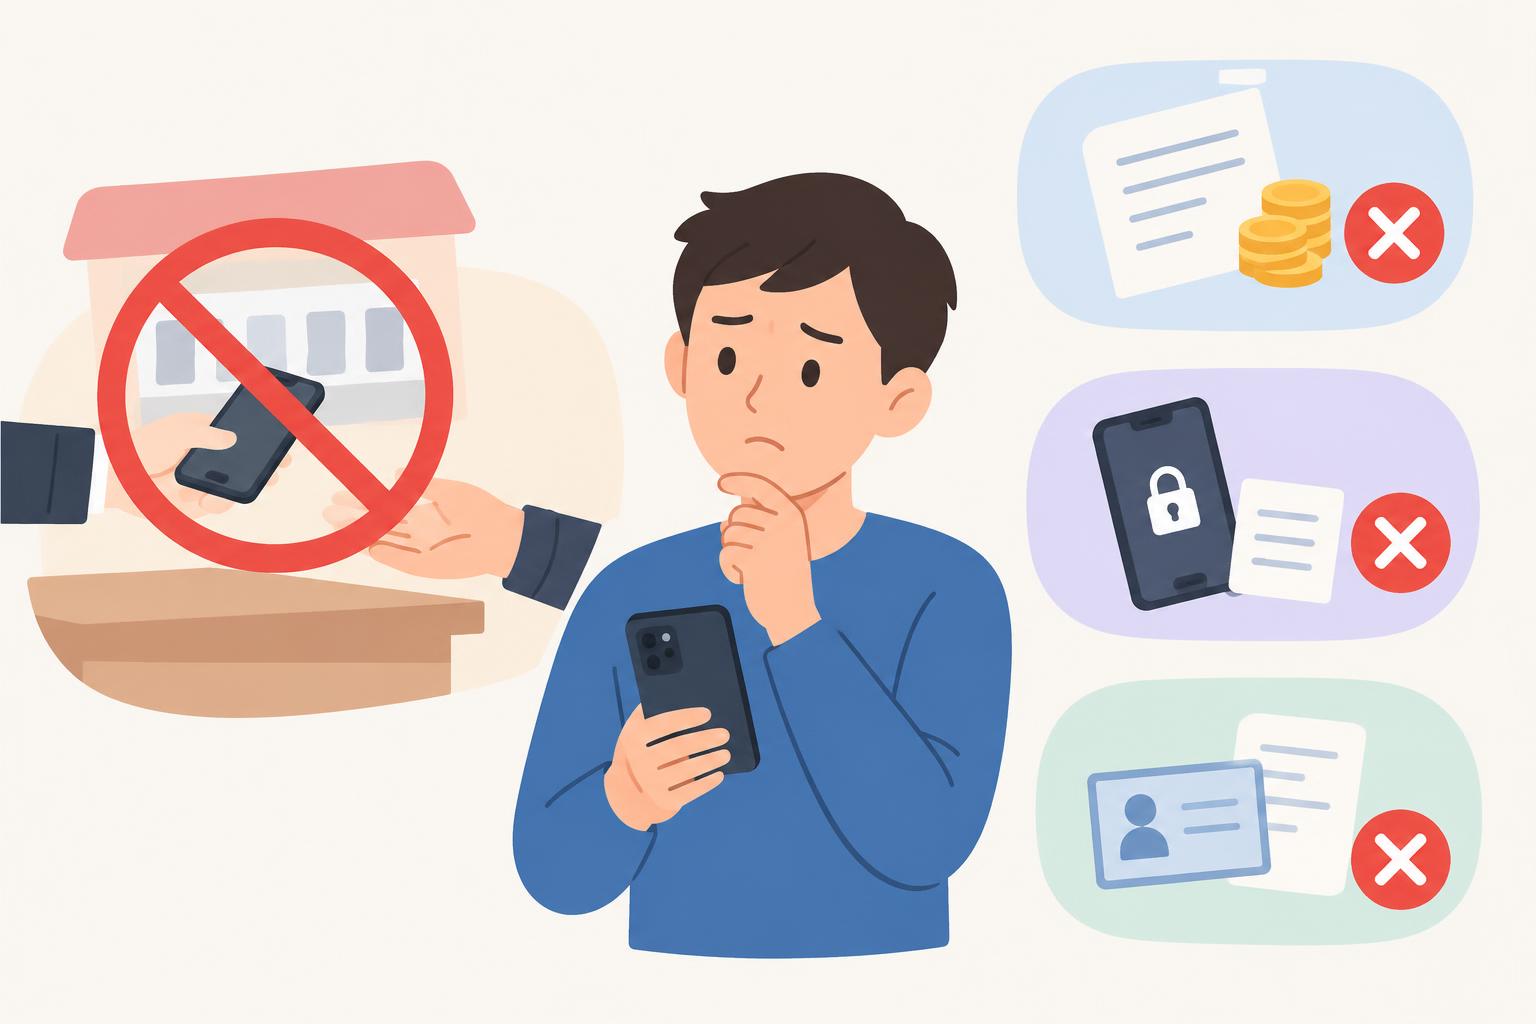
Bên bán đang bảo lưu quyền sở hữu điện thoại
Một số hợp đồng mua trả chậm hoặc trả dần có thể quy định bên bán giữ quyền sở hữu cho đến khi người mua hoàn thành toàn bộ nghĩa vụ thanh toán. Trong thời gian này, người mua được sử dụng thiết bị nhưng quyền bán, tặng cho hoặc cầm cố có thể bị hạn chế.
Nếu hợp đồng có điều khoản như vậy, người mua không nên tự ý mang điện thoại đi cầm. Cần thanh toán hết, hoàn tất thủ tục xác nhận quyền sở hữu hoặc có sự đồng ý phù hợp từ bên đang giữ quyền đối với tài sản.
Điện thoại đang được dùng làm tài sản bảo đảm
Nếu chính chiếc điện thoại đã được dùng để bảo đảm cho khoản vay hoặc nghĩa vụ trả góp, việc tiếp tục cầm cố cho một bên khác có thể tạo ra xung đột quyền đối với tài sản. Cơ sở cầm đồ có thể từ chối tiếp nhận khi không xác định được quyền sở hữu hoặc thứ tự ưu tiên giữa các bên.
Hợp đồng cấm bán, chuyển nhượng hoặc cầm cố trong thời gian trả góp
Ngay cả khi người mua đang trực tiếp quản lý thiết bị, hợp đồng vẫn có thể đặt ra giới hạn đối với việc định đoạt. Các cụm từ cần chú ý gồm bảo lưu quyền sở hữu, tài sản bảo đảm, không được chuyển nhượng, không được cầm cố hoặc phải có sự chấp thuận của bên cho vay.
Điện thoại không đứng tên người mang đi cầm
Người đang sử dụng máy chưa chắc là chủ sở hữu. Điện thoại do người thân mua, máy công ty cấp, máy thuê, máy mượn hoặc thiết bị mua lại từ người khác nhưng chưa làm rõ nguồn gốc đều có thể bị từ chối.
Trường hợp mua điện thoại cũ từ một người vẫn đang trả góp cũng tiềm ẩn rủi ro. Giấy viết tay hoặc tin nhắn mua bán không đương nhiên giải quyết được quyền của bên bán ban đầu, ngân hàng hay đơn vị tài chính nếu thiết bị còn bị ràng buộc theo hợp đồng trước đó.
Làm thế nào xác định điện thoại trả góp có đủ điều kiện cầm cố?
Trước khi mang máy đi định giá, người dùng nên kiểm tra lần lượt các nội dung sau:
- Đọc hợp đồng mua bán, hợp đồng tín dụng và điều khoản của chương trình trả góp.
- Xác định ai là chủ sở hữu điện thoại trong thời gian chưa trả hết tiền.
- Tìm điều khoản về bảo lưu quyền sở hữu, tài sản bảo đảm hoặc hạn chế chuyển nhượng.
- Đối chiếu hóa đơn, số IMEI, kiểu máy và thông tin người mua.
- Kiểm tra thiết bị có thuộc chương trình khóa máy, quản lý từ xa hoặc ràng buộc với nhà cung cấp hay không.
- Nếu điều khoản không rõ, yêu cầu cửa hàng hoặc đơn vị tài chính xác nhận bằng văn bản.
Không nên chỉ dựa vào lời tư vấn miệng tại thời điểm mua. Nội dung hợp đồng và các xác nhận có thể kiểm chứng mới là căn cứ quan trọng để cơ sở cầm đồ đánh giá quyền đối với thiết bị.
Cơ sở cầm đồ kiểm tra những gì với điện thoại đang trả góp?
Ngoài tình trạng vật lý và giá trị thị trường, cơ sở cầm đồ cần xem xét tính hợp pháp của tài sản. Các nội dung thường được quan tâm gồm:
- Danh tính của người mang tài sản đến giao dịch.
- Hóa đơn, chứng từ mua hàng hoặc tài liệu chứng minh nguồn gốc.
- Thông tin trên hợp đồng trả góp và tình trạng quyền sở hữu.
- Số IMEI trên máy, vỏ hộp và giấy tờ có trùng khớp hay không.
- Thiết bị có dấu hiệu bị báo mất, thay đổi số nhận dạng hoặc can thiệp bất thường không.
- Máy có bị khóa tài khoản, khóa kích hoạt, quản lý doanh nghiệp hoặc khóa bởi nhà cung cấp không.
Hóa đơn và hộp máy là tài liệu hỗ trợ nhưng không phải lúc nào cũng đủ để chứng minh quyền cầm cố. Ngược lại, thiếu hộp hoặc phụ kiện không nhất thiết làm mất quyền sở hữu, nhưng có thể khiến việc xác minh nguồn gốc và định giá cần nhiều bước hơn.
Khoản nợ trả góp ảnh hưởng thế nào đến định giá điện thoại?
Số tiền còn nợ không phản ánh trực tiếp giá trị thực tế của điện thoại. Một thiết bị có dư nợ cao vẫn có thể đã mất giá đáng kể do thời gian sử dụng, tình trạng máy hoặc biến động giá thị trường. Ngược lại, máy gần trả hết tiền cũng không mặc nhiên được định giá cao.
Giá trị điện thoại thường được xem xét dựa trên model, dung lượng, phiên bản, tuổi đời sản phẩm, ngoại hình, chất lượng màn hình, pin, camera, khả năng hoạt động, lịch sử sửa chữa, tình trạng khóa tài khoản, phụ kiện và mức độ thanh khoản trên thị trường.
Tuy nhiên, tình trạng trả góp có thể ảnh hưởng đến việc có tiếp nhận tài sản hay không. Nếu quyền sở hữu chưa rõ ràng, cơ sở cầm đồ có thể từ chối thay vì chỉ giảm giá định giá để bù rủi ro.
Cầm điện thoại có làm thay đổi nghĩa vụ trả góp không?
Không. Hợp đồng cầm cố và hợp đồng trả góp là hai quan hệ riêng biệt. Người mua vẫn phải thanh toán cho bên bán, ngân hàng hoặc công ty tài chính theo đúng lịch đã thỏa thuận, đồng thời thực hiện nghĩa vụ phát sinh từ giao dịch cầm cố.
Nếu ngừng trả góp sau khi mang máy đi cầm, người mua có thể vi phạm hợp đồng tín dụng hoặc hợp đồng mua bán. Trường hợp bên bán còn giữ quyền sở hữu hoặc điện thoại là tài sản bảo đảm, tranh chấp còn có thể ảnh hưởng trực tiếp đến cơ sở đang nhận cầm máy.
Cần chuẩn bị gì trước khi mang điện thoại đi cầm?
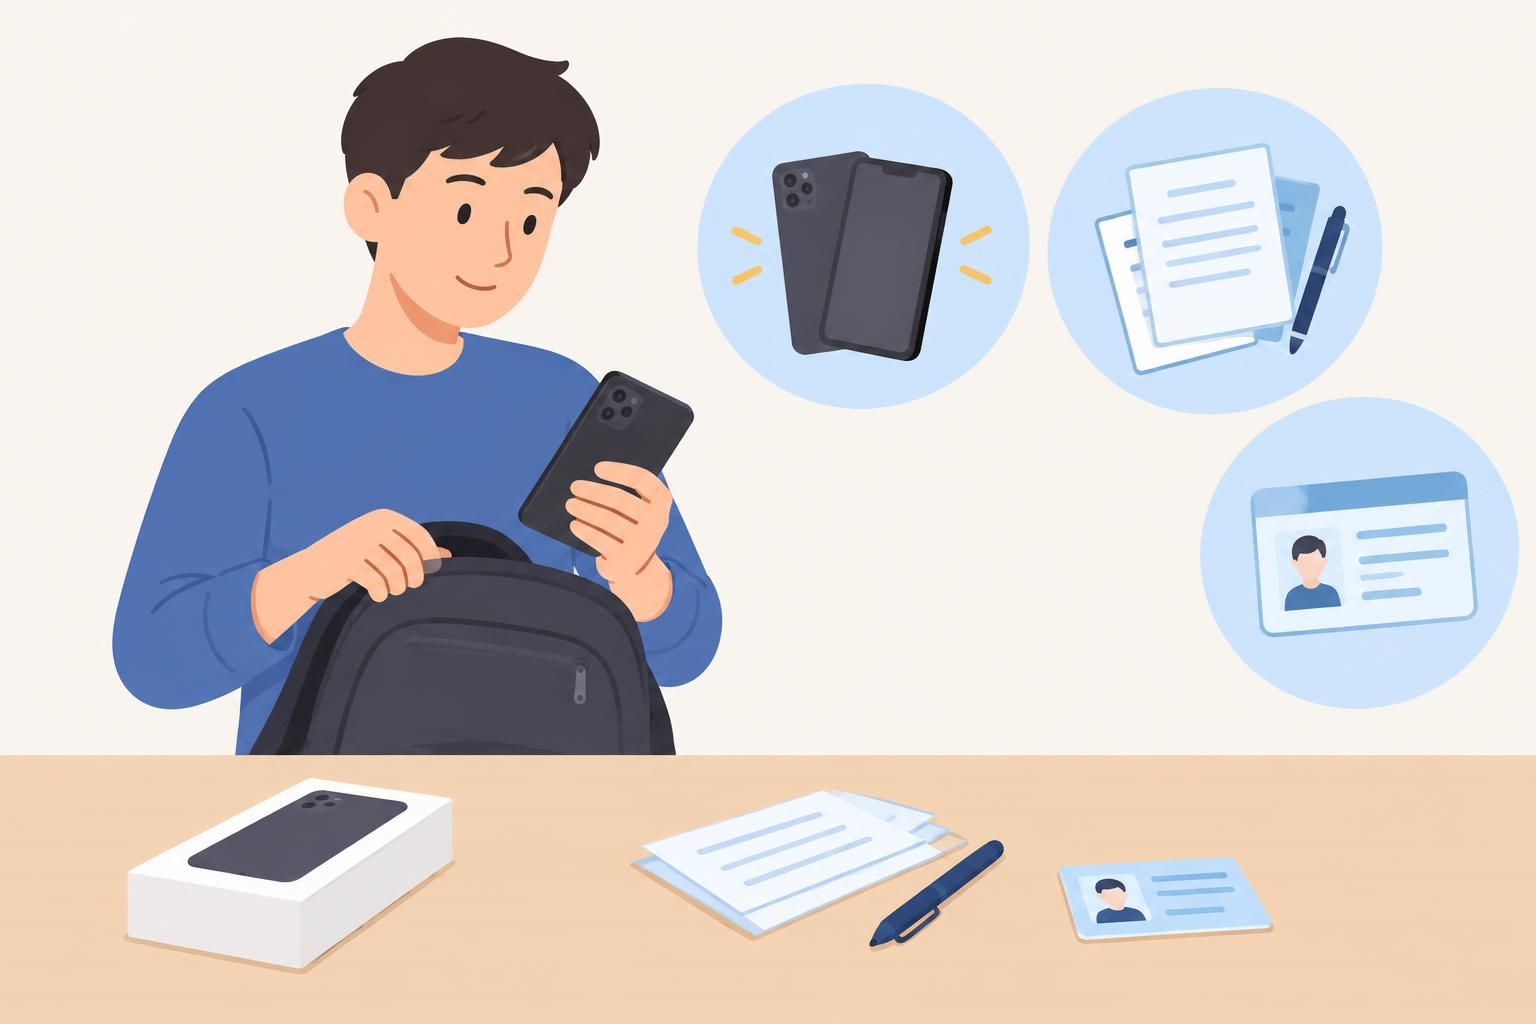
- Giấy tờ tùy thân hợp lệ của người trực tiếp giao dịch.
- Điện thoại cần cầm cùng hóa đơn, hộp, phụ kiện và hợp đồng trả góp nếu còn giữ.
- Tài liệu thể hiện đã tất toán hoặc xác nhận quyền sở hữu nếu hợp đồng từng có ràng buộc.
- Thông tin đăng nhập cần thiết để kiểm tra và xử lý khóa kích hoạt theo quy trình giao dịch hợp pháp.
- Bản sao lưu dữ liệu cá nhân trước khi bàn giao thiết bị.
Người dùng nên đăng xuất hoặc xử lý tài khoản cá nhân theo hướng dẫn của đơn vị tiếp nhận, nhưng không nên tự ý xóa dữ liệu quan trọng trước khi đã sao lưu. Không sử dụng giấy tờ giả, che giấu tình trạng trả góp hoặc can thiệp IMEI để vượt qua khâu kiểm tra.
Nên xử lý thế nào nếu hợp đồng trả góp chưa rõ quyền sở hữu?
Giải pháp an toàn là liên hệ bên bán hoặc đơn vị tài chính để làm rõ bằng văn bản. Nếu điện thoại đang bị bảo lưu quyền sở hữu hoặc dùng làm tài sản bảo đảm, người mua có thể cần tất toán khoản nợ, giải chấp hoặc nhận chấp thuận trước khi cầm cố.
Khi đã xác định mình có quyền sở hữu hợp pháp và thiết bị không bị hạn chế định đoạt, người dùng có thể tham khảo quy trình cầm điện thoại tại Camgo. Việc tiếp nhận và định giá thực tế vẫn cần dựa trên giấy tờ, tình trạng thiết bị và kết quả kiểm tra trực tiếp.